资产与负债的真正定义
年入百万的家庭,算高收入吗?
按国内大多数标准,家庭年收入超过五十万就已经远超中产线了。百万年收入,无论放在哪座城市,都不算低。
但这些年,有越来越多年入过百万的家庭,发现自己的财务状况比想象中脆弱得多。账面上看起来很不错,每个月一算,发现所有收入都有去处:房贷、车贷、孩子的国际学校学费,再加上一套一年住不了两周的度假房。
赚得不少,但没有一分钱在替他们工作。所有的钱都在往外流。
罗伯特·清崎在《富爸爸穷爸爸》里有一句话:富人买入资产,穷人和中产买入自以为是资产的负债。
这句话听起来很简单,但它描述的恰恰是绝大多数人最容易踩的坑。不只是普通人,很多高收入家庭、甚至已经财务自由的人,也会反复掉进去。
因为对"资产"的理解一旦搞反了,赚得越多,陷得越深。收入增长只会让我们买更多看起来像资产的负债,钱流出去的速度比流进来的还快。
今天聊两件事。
第一,什么是真正的资产、什么是真正的负债,不按教科书定义,按钱流动的方向来判断。
第二,罗伯特·清崎的"现金流象限",把所有赚钱方式分成四种,帮我们看清自己站在哪。
一个判断标准:钱往哪边流
教科书上的资产和负债,是会计概念。房子写在资产负债表的左边,贷款写在右边。
但罗伯特·清崎说的不是这个意思。
他的定义只看一件事:
资产,就是把钱放进我们口袋的东西。
负债,就是从我们口袋拿走钱的东西。
看起来很简单,但问题恰恰出在这里。
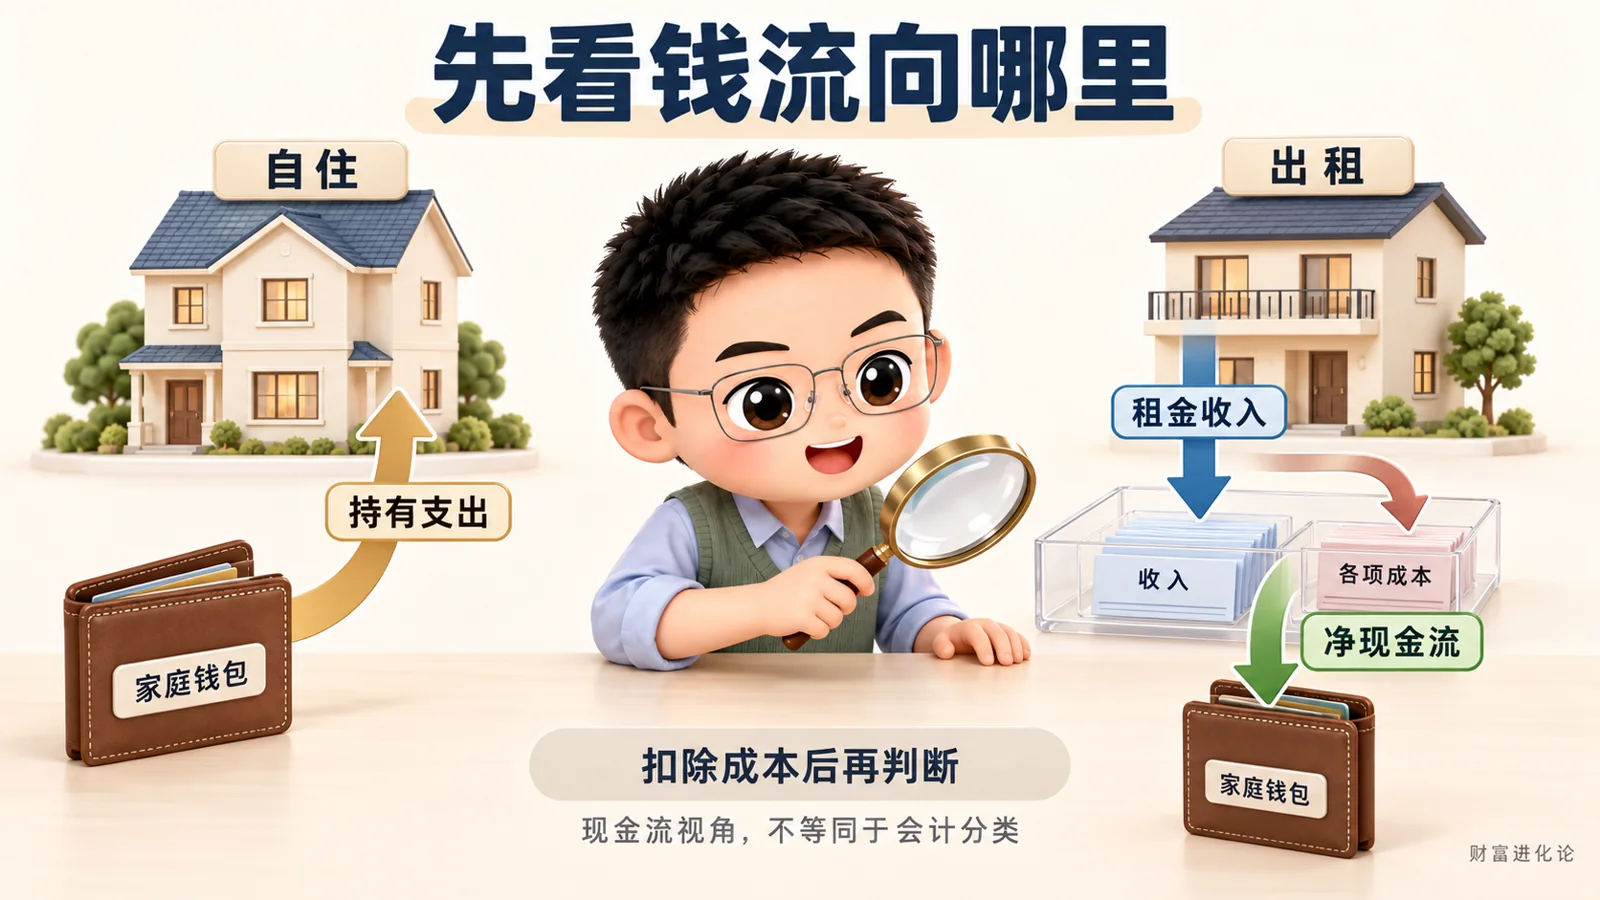
一套价值五百万的自住房,大多数人觉得这是家庭最大的资产。但用清崎的标准来看:每个月的房贷从口袋里拿走钱,物业费从口袋里拿走钱,维修保养从口袋里拿走钱。
它不产生现金流,只消耗现金流。按清崎的定义,自住房不是资产,是负债。
同样一套房子,如果拿来出租,每个月有租金进来,它就变成了资产。区别不在于房子本身,而在于钱流动的方向。
这个判断标准听着简单,但用它重新审视很多家庭的"资产清单",结论可能跟预想的完全不同。
我们来看几个中产家庭最容易踩的负债陷阱。
跨越阶级的自住房。 年收入一百万的家庭,买了一套总价一千多万的房子,月供占收入一半以上。表面上"资产"增值了,实际上每个月的投资能力被房贷压成了零。赚的钱全部流向银行,没有一分在生长。
豪车。 一辆一百五十万的车,三年折价 30% 到 50%,加上保险、保养、停车,每年真实持有成本可能超过二十万。而且它的价值只会往下走,不会往上走。
国际学校。 年学费三十到五十万,从幼儿园到高中持续十二年。一个家庭可能累计花掉四百到六百万,而且这笔钱没有任何回收路径。它不产生现金流,不可复用,不可转让,从财务角度看是一笔持续十二年的大额固定支出。
教育当然有其他维度的价值,但我们今天只谈现金流。
过度配置的保单。 保险是重要的风险管理工具,问题出在没算清现金流就一次性配了太多。行业通行的"双十原则"建议年缴保费不超过家庭年收入的 10%,上浮到 15% 已经是上限。
但我们见过不少家庭,保费加起来占到收入的 20% 甚至更高。一旦收入波动,就面临断保的风险,保单一旦失效,前面交的保费全部变成沉没成本。
度假别墅。 一年住两周,维护费交五十二周。管理、保洁、安保、绿化,每一项都是持续支出,跟住不住没关系。
这些东西有一个共同特点:看起来像资产,实际上钱在往外流。
不是说不能拥有。问题在于,很多家庭是在收入上升的时候,不自觉地把增量全部投入了这些"看起来像资产的负债"。
收入涨了,支出也涨了,能用来投资的钱始终为零。
这就是清崎说的"老鼠赛跑":跑得越快,但永远在原地打转。
海湖庄园(Mar-a-Lago),现在可能是全世界最出名的私人俱乐部。全球名流、各国政要都以受邀参加海湖庄园的晚宴为荣。
但很少有人知道,这座庄园在成为"资产"之前,曾经是一个没人敢接手的"负债"。
1920 年代,美国食品帝国继承人 Marjorie Merriweather Post 花重金建造了这座庄园,126 个房间,占地十几英亩,奢华到极致。
Post 1973 年去世后,把庄园捐赠给了美国政府,希望做总统度假地。但政府算了一笔账,光维护费每年就超过百万美元,扛不住,1981 年退了回来。
后来庄园挂牌出售,长期无人问津。谁买下来谁就背上一个每年吞噬百万的无底洞。
特朗普 1985 年低价买入自住,住了十年,一样被维护费压得受不了。直到 1995 年,他做了一个决定:把私人住宅改成私人俱乐部,收会员入会费和年费。
同一栋房子,同一个位置,同样的维护成本。作为私宅是负债,作为俱乐部是资产。变的不是房子,是商业模式。
判断资产和负债,只有一条标准:它是在源源不断地帮我们产生现金流,还是在让现金源源不断地流出我们的口袋。
四种赚钱方式
看清楚什么是资产之后,下一个问题是:我们靠什么赚钱?
清崎在续作《现金流象限》里,把所有人的收入来源分成四类。
E(Employee),雇员。 为别人的系统工作,拿工资。收入稳定,但上限取决于雇主愿意付多少。最大的特点:用时间换钱,停下来收入就停了。
S(Self-employed),自雇者。 自己就是生意。自由职业者、独立顾问、诊所医生、律所合伙人。收入可能比打工高很多,但本质上还是在卖时间,往往比打工更累,因为离开一天生意就停一天。
B(Business Owner),企业主。 拥有一套能脱离自己运转的系统。不需要每天到场,公司照样运转。跟 S 的本质区别在于:S 是"我就是生意",B 是"我拥有一个生意"。
I(Investor),投资者。 让钱替自己工作。不需要管理团队,不需要处理业务,只需要把资本配置到能产生回报的地方。
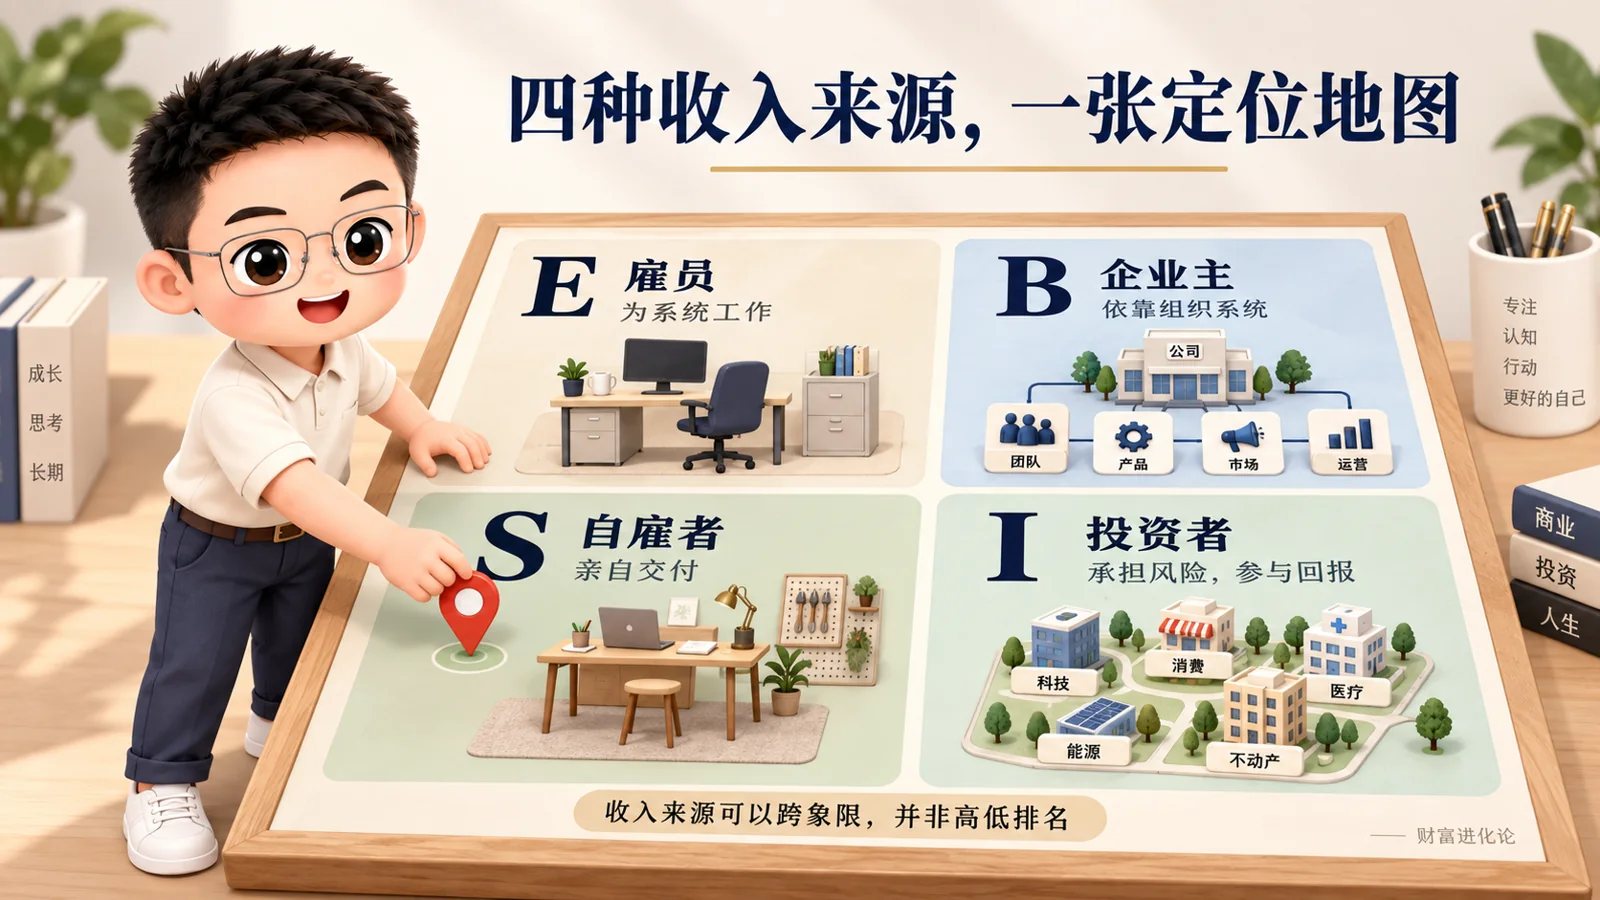
左边两个象限(E 和 S)都在用时间换钱,一天只有二十四小时,收入有硬性上限。右边两个象限(B 和 I)用的是杠杆,理论上没有天花板。
这个框架是上世纪九十年代提出的,但放在今天依然好用,因为不管时代怎么变,赚钱的方式归根结底就这四种。
变化在于:互联网和 AI 时代,从左边走到右边的门槛比以前低了很多。一个人不需要开工厂就可以做 B,不需要几千万本金就可以做 I。
这个框架最有价值的地方,是帮我们看清现在站在哪,想去哪,以及卡在什么地方。
大多数高收入人群卡在 S 象限。
我身边就有不少这样的朋友。他们从大机构出来做独立顾问、开自己的工作室,收入确实比打工时高了不少。
但代价是更忙了,因为所有事都要自己来。客户关系要维护,业务要开拓,流程要执行,财务要管理。
他们不是老板,他们是一个人的团队。收入高但不自由,这就是 S 象限的陷阱。
很多人以为从 E 跳到 S 就算创业了,其实 S 离真正的"拥有一门生意"还差一步。
E 是为别人的系统工作,S 是自己变成了系统。只要系统还是自己,就永远走不开。
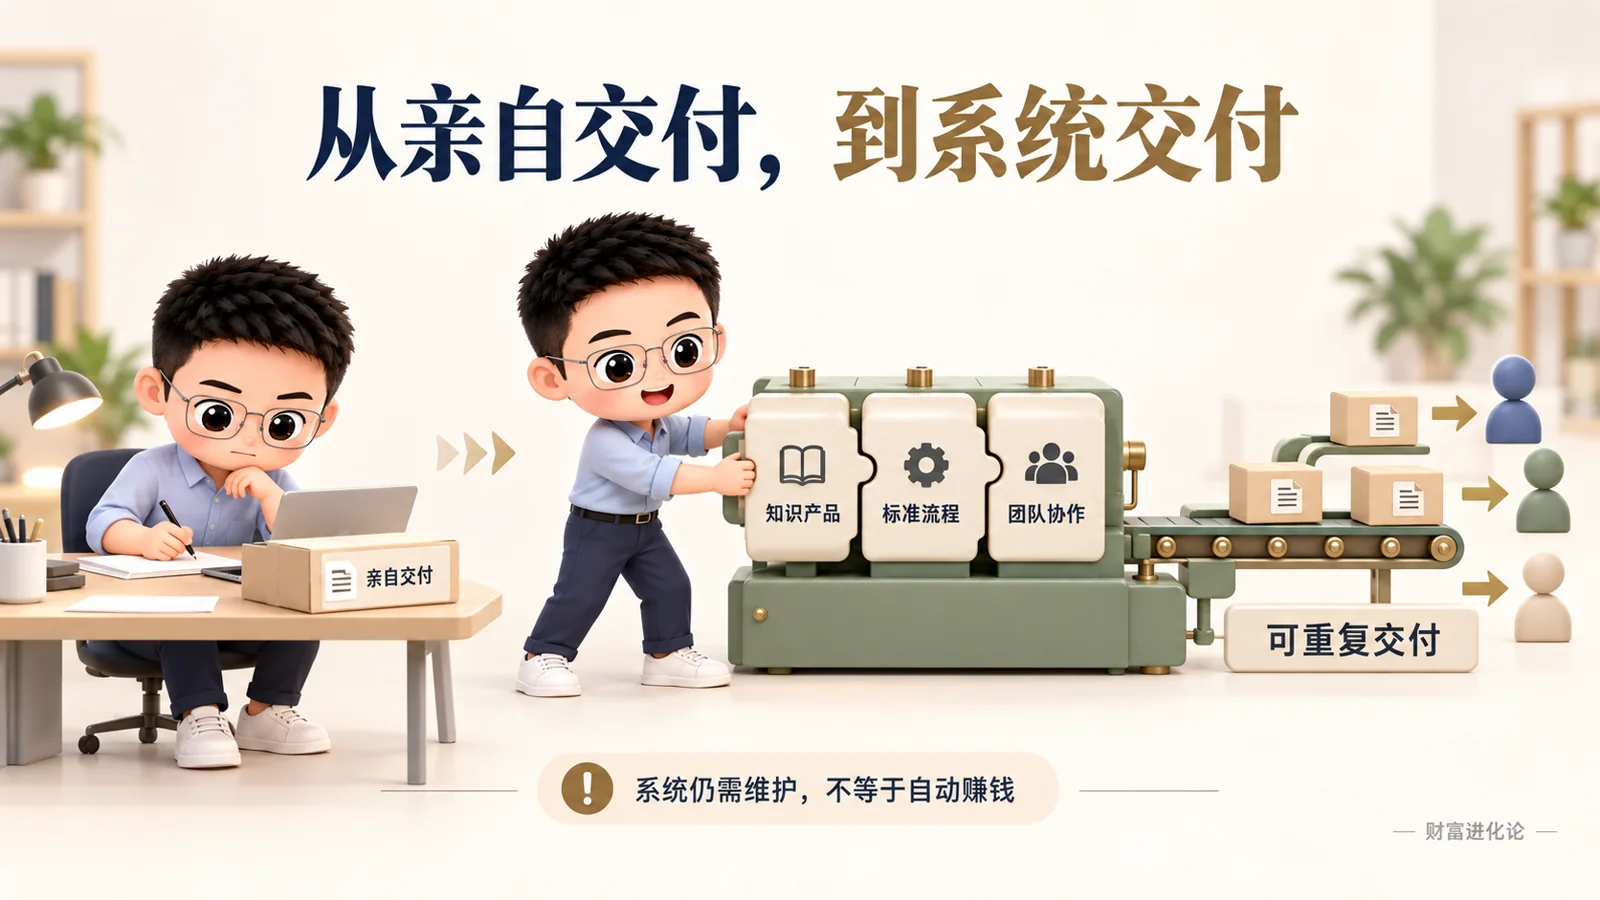
从 S 到 B 的跨越,关键在于"产品化"。把原来只能一对一交付的能力,变成一套可以脱离自己运转的东西。
一门课程、一个内容产品、一套标准化的服务流程,都是产品化的形态。核心只有一条:让系统去服务更多人,而不是自己亲手一个个做。
做到这一步,时间和收入之间的绑定关系就解开了。
从 B 到 I 的跨越,听起来最简单:用钱生钱。
但 I 象限远不只是"把钱放到某个地方等着涨"。
我自己体会最深的一点是:当我们通过指数化配置成为全球最优秀公司的股东,本质上做的事情是什么?
是聘请了全世界最聪明的一群人,全天候为我们创造价值。
苹果的工程师在调试新产品,Google 的研究员在训练新模型,台积电的工人在三班倒生产芯片。我们不在这些公司上班,但他们二十四小时的工作都在为股东创造价值,不管我们在工作还是在休息,这些人都没有停下来。
而我们做这件事的"管理成本",只是 ETF 每年万分之三左右的费率。
这其实是一种隐形的人力杠杆:不用雇人,通过资本配置就能让全世界最优秀的人持续替我们创造被动收入。
从地图到工具
清崎的两个框架,一个看物(钱流向哪里),一个看人(我们在哪个象限),合在一起是一张完整的财富地图。
地图的价值在于定位:什么值得拥有,什么只是看起来值得拥有,自己现在站在哪个象限,钱在往哪边流。
但地图只告诉方向,不提供加速器。
知道了自己站在哪之后,下一个问题是:怎么从左边走到右边?怎么从卖时间变成用杠杆?有没有具体的加速器?
在之前的文章里,我讲过家庭财富的三种资本:人力资本、金融资本、认知资本,构成飞轮互相推动。
飞轮讲的是结构。但让飞轮加速的,是三种不同的杠杆:人力杠杆、资本杠杆,还有一种很多人没意识到的、唯一没有天花板的杠杆。
这些留到下一篇来讲。
写在最后
清崎这两个框架之所以有效,恰恰是因为足够简单。
资产和负债,只看钱流动的方向。
赚钱的方式,只有四种。
但简单不等于容易。
有太多家庭,收入很高,资产清单很长,打开一看全是负债,赚的钱全部流出去了,没有一分在生长。
也见过收入一般的家庭,但每一分多出来的钱都在变成能生钱的资产,几年下来飞轮就转起来了。区别不在起点高低,而在于有没有看清什么是真正的资产,然后一笔一笔地把钱往那个方向引。
差别不在于赚多少,在于钱流向哪里。
先认清资产和负债,再看看自己站在四个象限的哪个位置。这是读懂财富地图的第一步,也是后面所有策略的前提。