有钱,为什么还是守不住财富
最近,拳王邹市明和妻子冉莹颖因为一档综艺再次登上热搜。
据夫妻二人在节目中的自述,邹市明2017年退役后,两人投资高端拳馆,又陆续进入餐饮、电竞等领域。多个项目后来关停,七年累计亏损超过2亿元,不得不出售多地房产偿债。
很多媒体直接把这件事写成“邹市明破产”。这个说法并不准确。目前公开信息能够确认的,是当事人自述创业亏损和卖房偿债,并没有可靠证据显示邹市明已经被法院依法宣告个人破产。
但这件事依然让很多人困惑。
一个拿过两枚奥运金牌、获得过世界拳王金腰带的人,曾经赚到普通人几辈子都赚不到的钱,为什么还会陷入如此严重的财务困境?
邹市明不是孤例。
另一位更知名的拳王迈克·泰森,职业生涯收入被媒体估算为数亿美元。2003年,他向美国法院申请Chapter 11破产重整。当时媒体报道,其债务约为2300万美元。
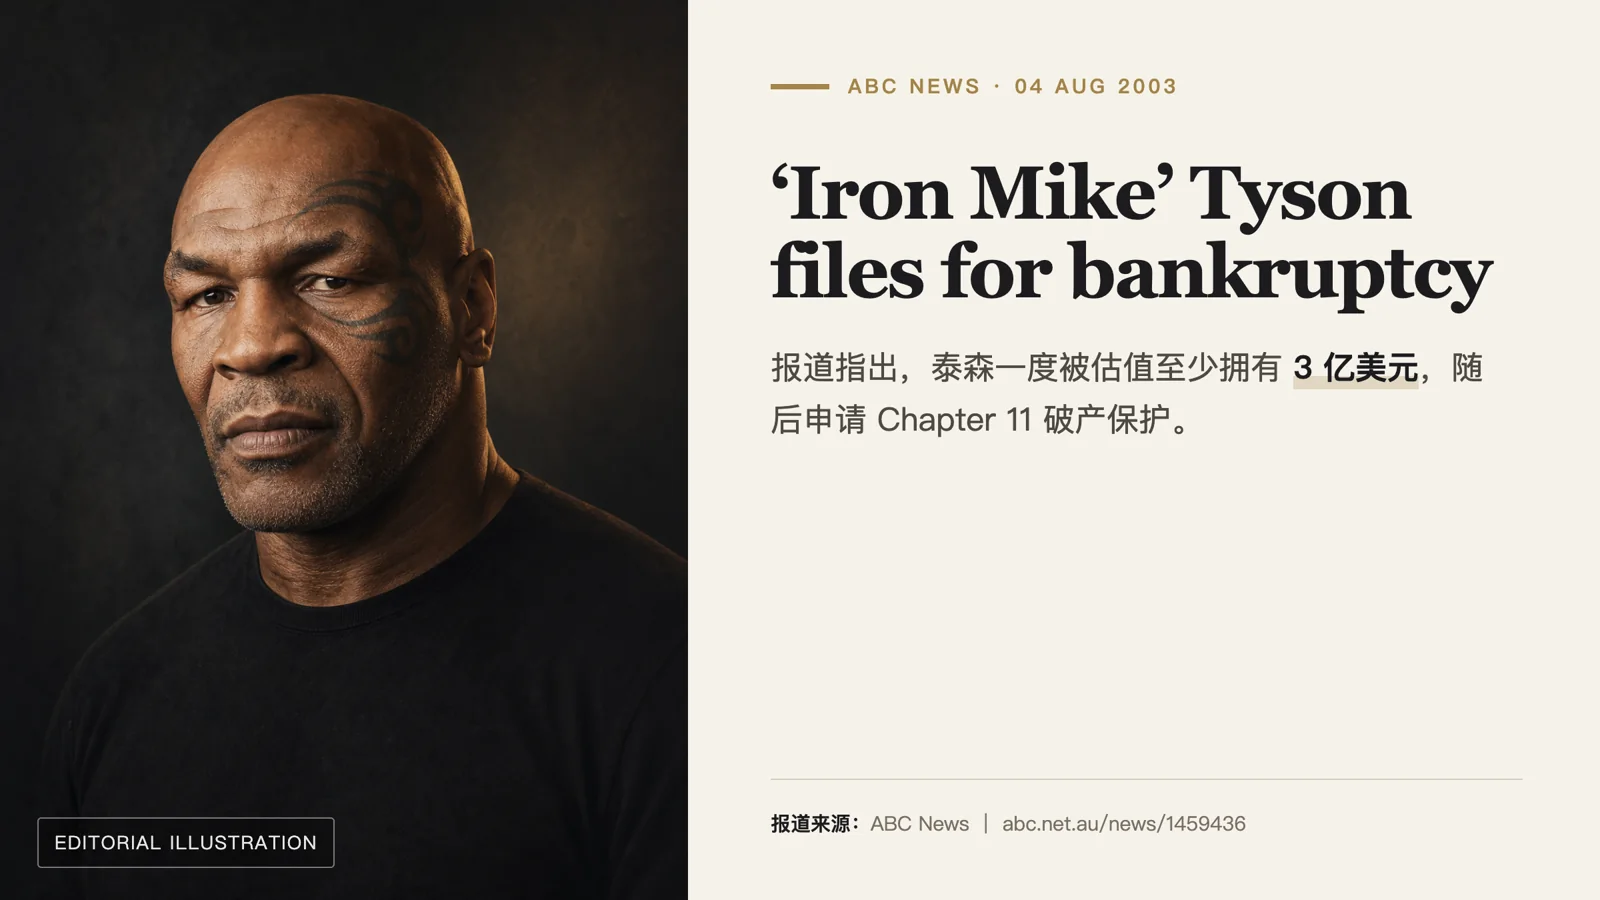
图:ABC News于2003年8月4日报道泰森申请Chapter 11破产保护;人物为本文编辑性插画,不是历史新闻照片。
很多人看完这些故事,会把原因归结为消费失控、创业失败、经纪人管理不善或者家庭问题。
这些当然都是原因。但在我看来,背后还有一个更重要的财富问题:
赚到一大笔钱,和建立一套能够持续产生财富的系统,是两件完全不同的事。
钱多,只解决了第一次下注的问题
很多人都有一个直觉:如果我有更多的钱,投资肯定更容易成功,创业也会更容易。
钱多当然有用。它能让我们拥有更长的资金周期,可以聘请更专业的人,也能承受更多损失。
但它主要解决的是一个问题:第一次可以投入多少钱。
它没有自动解决下面这些问题:
- 项目失败以后,新的资本从哪里补充?
- 投资出现亏损,生活会不会受到影响?
- 过去的高收入停止以后,原来的支出能不能降下来?
- 自己有没有管理大额财富和复杂企业的能力?
1000万元可以让一个人多试几次,却不会自动提高每一次决策的胜率。
相反,本金越大,一个错误决策造成的绝对损失也可能越大。尤其当一个人把家庭资产、个人信用和创业项目全部绑在一起时,一次失败就可能同时伤及几张资产负债表。
所以,判断一个人能不能承受创业和投资风险,不能只看他有多少钱。
还要看这笔钱是什么性质,背后有没有持续现金流,以及失败以后能不能重新积累。
钱多,只代表暂时输得起;现金流不断,才代表还有机会重新再来。
运动员的收入很高,但时间很短
职业运动员是研究这个问题最典型的人群。
他们的收入可能非常高,却高度集中在十几年,甚至只有几年的竞技巅峰期。收入主要依赖身体状态、比赛成绩、商业代言和公众关注。
这种收入不是一份可以稳定领取几十年的工资,更像是把一生很大一部分收入压缩到很短时间里提前实现。
高峰期,一场比赛、一个代言就能覆盖很多问题。团队可以扩张,生活成本可以提高,投资项目暂时亏损也不容易被看见。
一旦退役、受伤或者公众关注下降,现金流会迅速改变。过去看起来不大的固定支出,此时都会变得沉重。
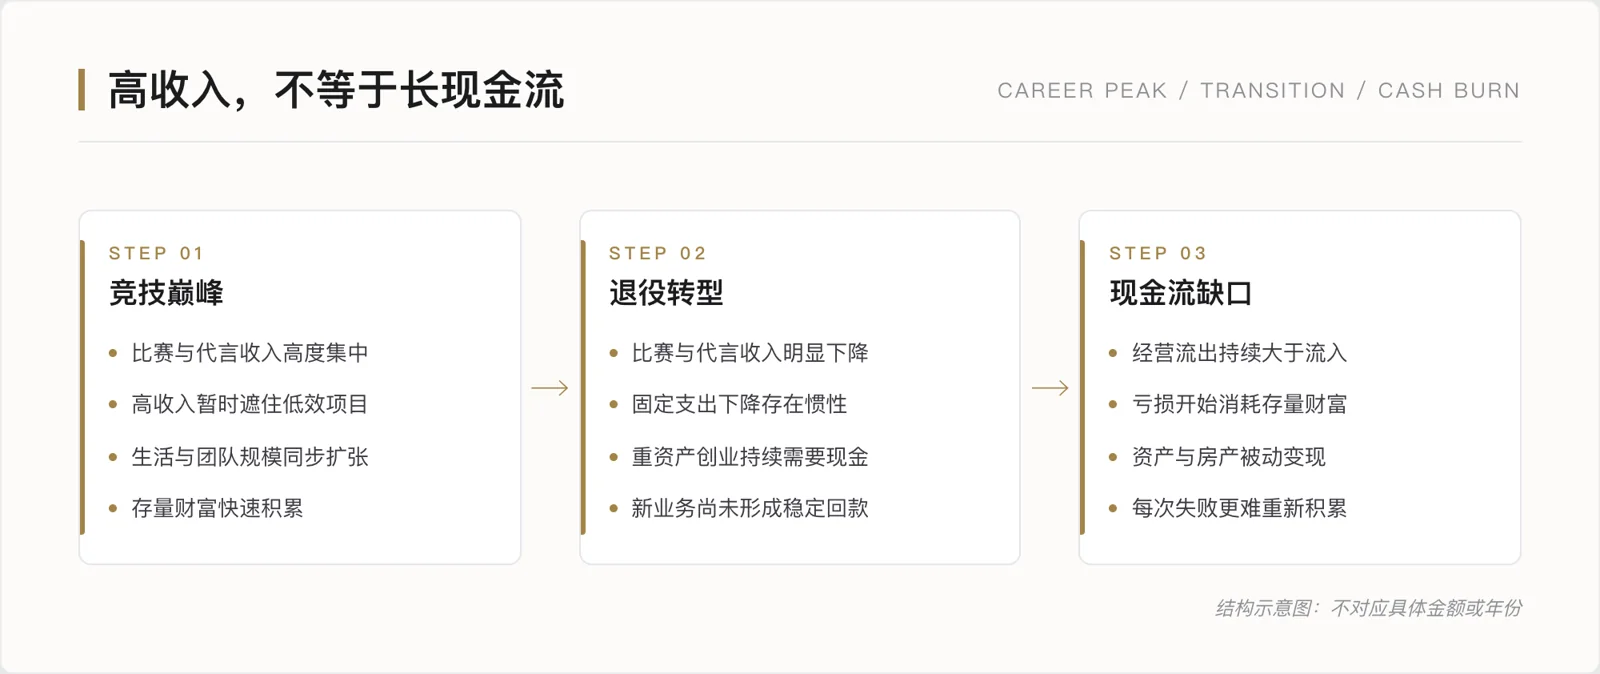
结构示意图:用于说明运动员收入周期与固定成本错配,不对应具体金额或年份。
邹市明夫妇投资的高端拳馆,就是一种典型的重资产业务。大面积场地、装修、设备、员工和运营,每个月都需要现金支出。客流和收入却要慢慢培养,还会受到市场规模和外部环境影响。
当运动员时期的高收入开始下降,新业务又持续产生负现金流,过去积累的财富就会被不断消耗。
泰森的情况不同,但财富结构有相似之处。他在收入巅峰期赚过数亿美元,同时背负高额生活支出、税务、法律费用、离婚成本和管理问题。当比赛收入不再足以覆盖这些支出时,再大的历史收入也无法改变当期的现金流缺口。
高收入可以暂时遮住错误,却不能消灭错误。收入一旦下降,过去积累的问题会集中反映到资产负债表上。
彩票中奖者真的都会返贫吗?
讲到这里,很多人会想到彩票中奖者。
我过去也讲过一个流传很广的观点:很多人中了彩票以后,几年内就会回到原点,因为财富超过了他的认知。
这次查资料,我发现这里需要做一个纠正。
网上经常出现“70%的彩票中奖者会在几年内破产”的说法,而且常常引用美国国家金融教育基金会。这个机构早在2018年就公开澄清,它没有做过支持这一数字的研究,也无法确认这个说法。
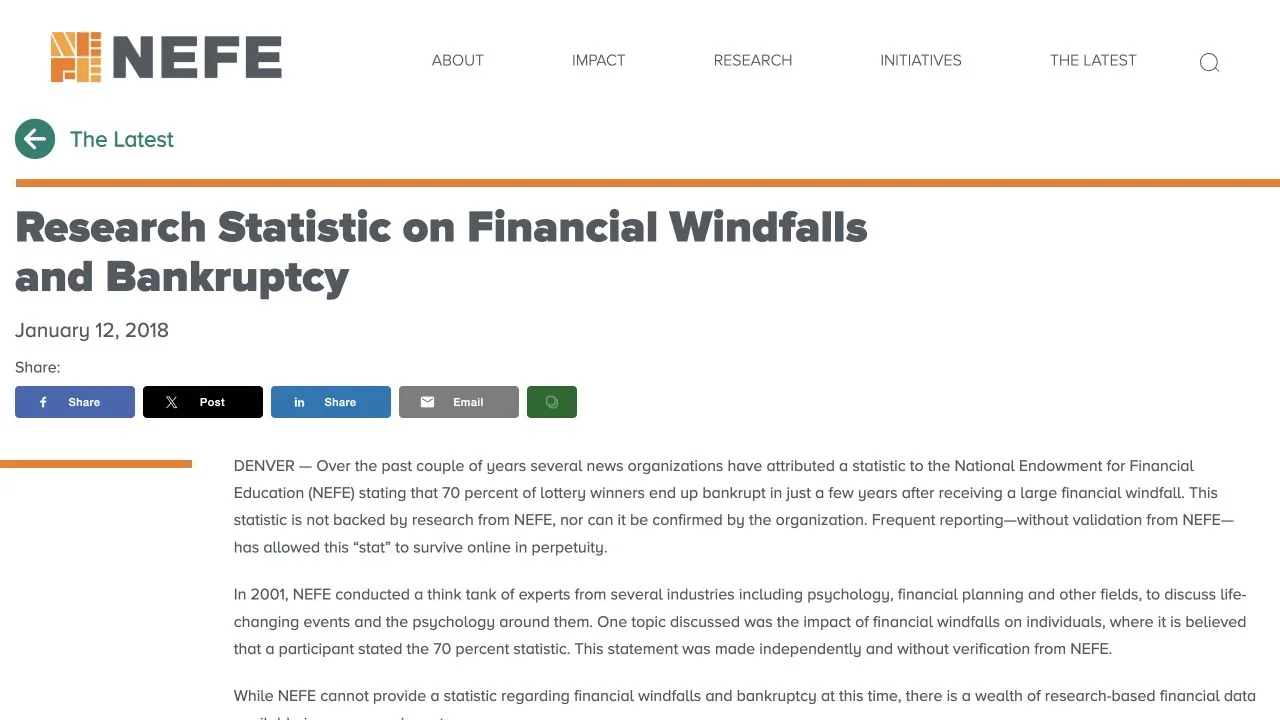
图:NEFE官方澄清,广泛流传的“70%彩票中奖者会破产”并无该机构研究支持。
真实研究给出的结论更复杂。
一项针对瑞典彩票中奖者的长期研究发现,大额中奖带来的生活满意度提升可以持续十年以上,并没有随着时间消失。换句话说,中大奖并不必然导致挥霍和返贫。
但另一项发表于《经济与统计评论》的研究发现,对原本已经处于财务困难的人群,获得5万至15万美元的彩票奖金,会降低中奖后短期内申请破产的概率,却没有解决长期问题。三到五年后,与小额中奖者相比,大额中奖者申请破产的概率反而更高。
研究者的结论是,这笔钱往往只是推迟了破产,没有阻止破产。
这两项研究放在一起,反而更能说明问题。
意外之财既不是诅咒,也不是自动生效的财富解药。同样一笔钱,进入不同的家庭财务结构,会产生完全不同的结果。
如果原来就有稳定收入、合理支出和投资纪律,大额资金可以改善生活。
如果原来的债务、支出习惯和决策方式没有改变,这笔钱可能只是让问题晚几年出现。
因此,关键不在于钱来得突然还是缓慢,而在于我们有没有能力把一次性的财富,转换成可以持续运转的系统。
真正重要的是财富再生能力
我把这套系统称为财富再生能力。
它至少由三个部分组成。
第一,持续现金流。
现金流可以来自工作收入、企业利润、专业服务,也可以来自利息、租金、年金和分红。
它首先可以支付生活费。一次投资失败以后,未来还有新的资金能够积累。市场下跌时,我们也不容易因为生活开支被迫卖出。等真正的机会出现,手里还有可以使用的资金。
这就是我一直讲的:工作赚确定性的钱,投资赚概率的钱。用确定性托住概率,才拿得住,也熬得起。
我之前写过一句话:不是钱多才敢赌,是有托底才敢赌。
有工作现金流的人,投资亏损以后可以继续工作、继续储蓄。只有一笔存量财富、没有后续收入的人,每次亏损都更难补回来。
第二,能够产生现金流的资产。
赚到一笔大钱后,先别急着寻找下一个十倍机会。可以把一部分财富转换成能够持续产生收入的资产。
例如年金、债券、分散的红利股票、REITs,或者能够产生净租金的厂房和物业。
这里说的是组合,不是迷信某一种产品。分红可能减少,物业可能空置,债券和年金也有信用、利率、流动性与税务风险。真正要建立的是分散、可持续,并且与家庭支出相匹配的现金流来源。
第三,持续提升的认知。
现金流决定我们可以试错多少次,认知决定每次决策的质量。
我们需要知道哪些钱可以冒险,哪些钱必须隔离;什么是投资风险,什么是经营风险;什么时候应该止损,什么时候应该耐心等待。
认知还包括承认自己的能力边界。一个人在拳击、科技或者销售领域获得成功,不代表他自然具备经营餐厅、拳馆或者投资基金的能力。
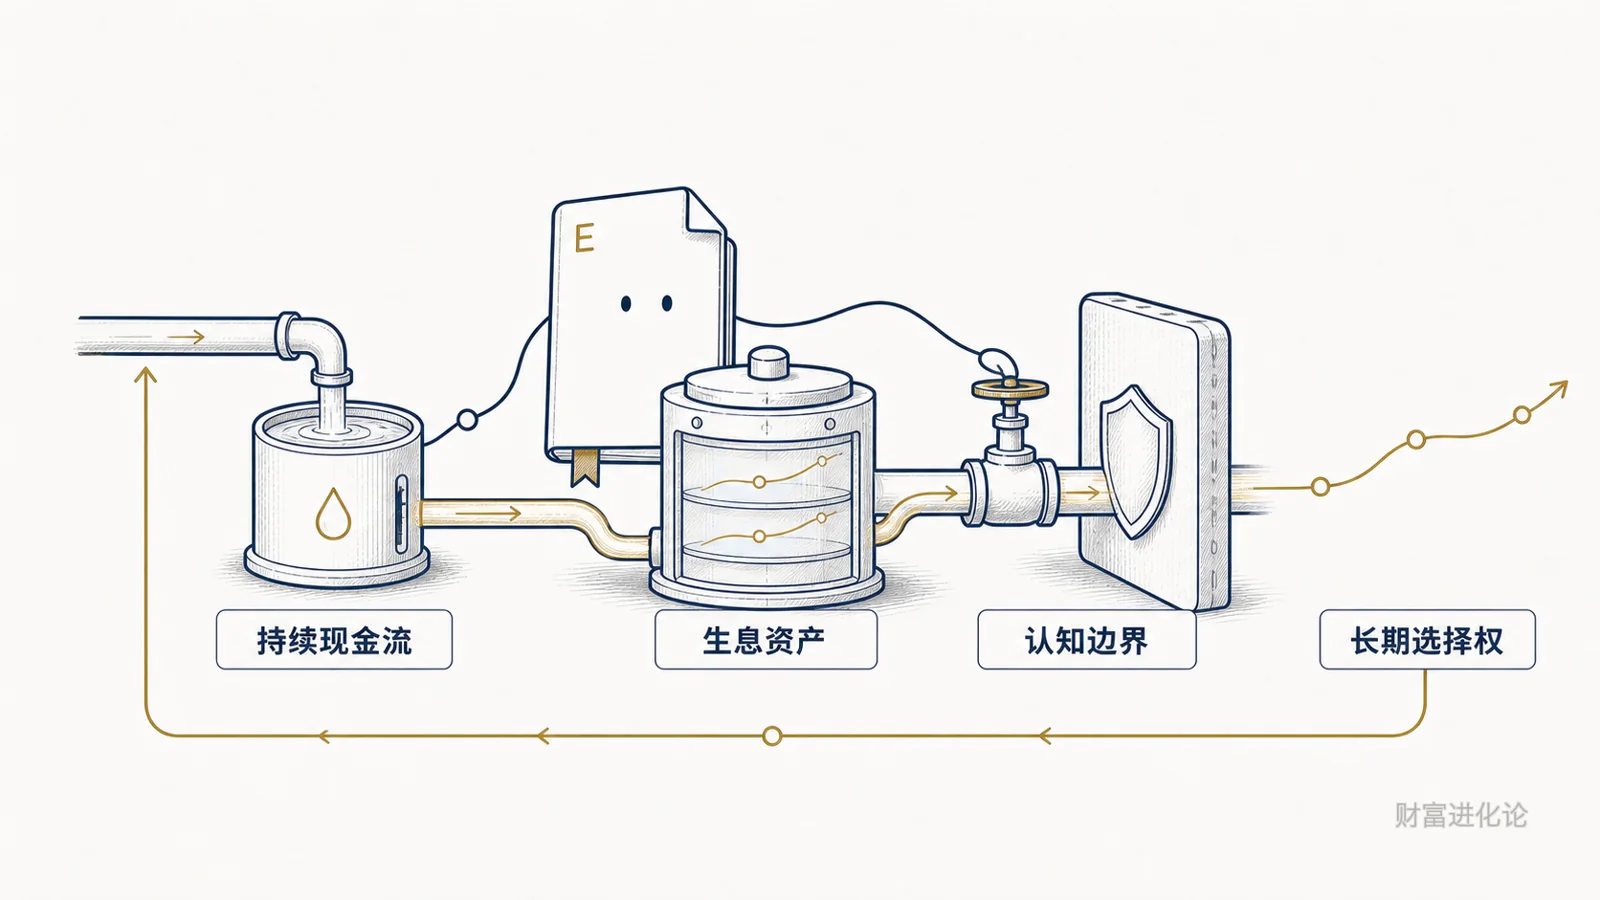
财富再生能力:持续现金流、生息资产与认知边界形成相互强化的系统。
存量资本决定第一次能投入多少钱;持续现金流决定能不能不断重来;认知决定会不会在同一个地方反复跌倒。
先建立防守,再追求增长
运动员在赛场上都知道,进攻决定能不能赢,防守决定能不能留在比赛里。
财富管理也是一样。
我们看到一个人赚到几亿元,会本能地认为他已经非常安全。实际上,如果收入高度集中、资产缺乏现金流、支出长期固定,又把大部分财富投入高风险项目,这套结构可能比普通家庭更加脆弱。
这也是邹市明和泰森案例真正值得讨论的地方。
不是嘲笑他们曾经赚了那么多钱,最后为什么还会遇到困难。换成任何一个人,如果只有进攻,没有现金流和风险隔离,也可能得到类似结果。
某一年赚过多少钱,只能代表过去。资产负债表上曾经出现过多大的数字,也不能保证未来。
真正的财富,是当我们不再亲自下场以后,原来的资产和系统仍然可以持续产生现金流。
下一篇,我会继续谈一个更实际的问题:如果我们真的赚到一笔大钱,应该按什么顺序处理,才能把一次性的财富变成长期的安全感和选择权。
参考资料
- 每日经济新闻:《邹市明夫妇创业亏掉2亿》,2026年7月14日。
- United States Bankruptcy Court, Southern District of New York:Mike Tyson Chapter 11相关法院文件。
- ABC News:Iron Mike Tyson files for bankruptcy,2003年8月4日。
- National Endowment for Financial Education:Research Statistic on Financial Windfalls and Bankruptcy,2018年1月12日。
- Hankins, Hoekstra & Skiba:The Ticket to Easy Street?,The Review of Economics and Statistics,2011年。
- Lindqvist, Östling & Cesarini:Long-run Effects of Lottery Wealth on Psychological Well-being,2020年。