普通人的财富路径:决定财富体量的四个变量
很多人一谈投资,第一反应就是找产品、追热点、猜市场。但普通人真正能够长期复制的收益,往往并不来自某一次准确判断,而来自一套持续运转的财富系统。
上一篇我们聊了为什么第一个100万最重要。今天来聊一个更根本的问题:到底是什么决定了财富最终能积累到多大的体量。
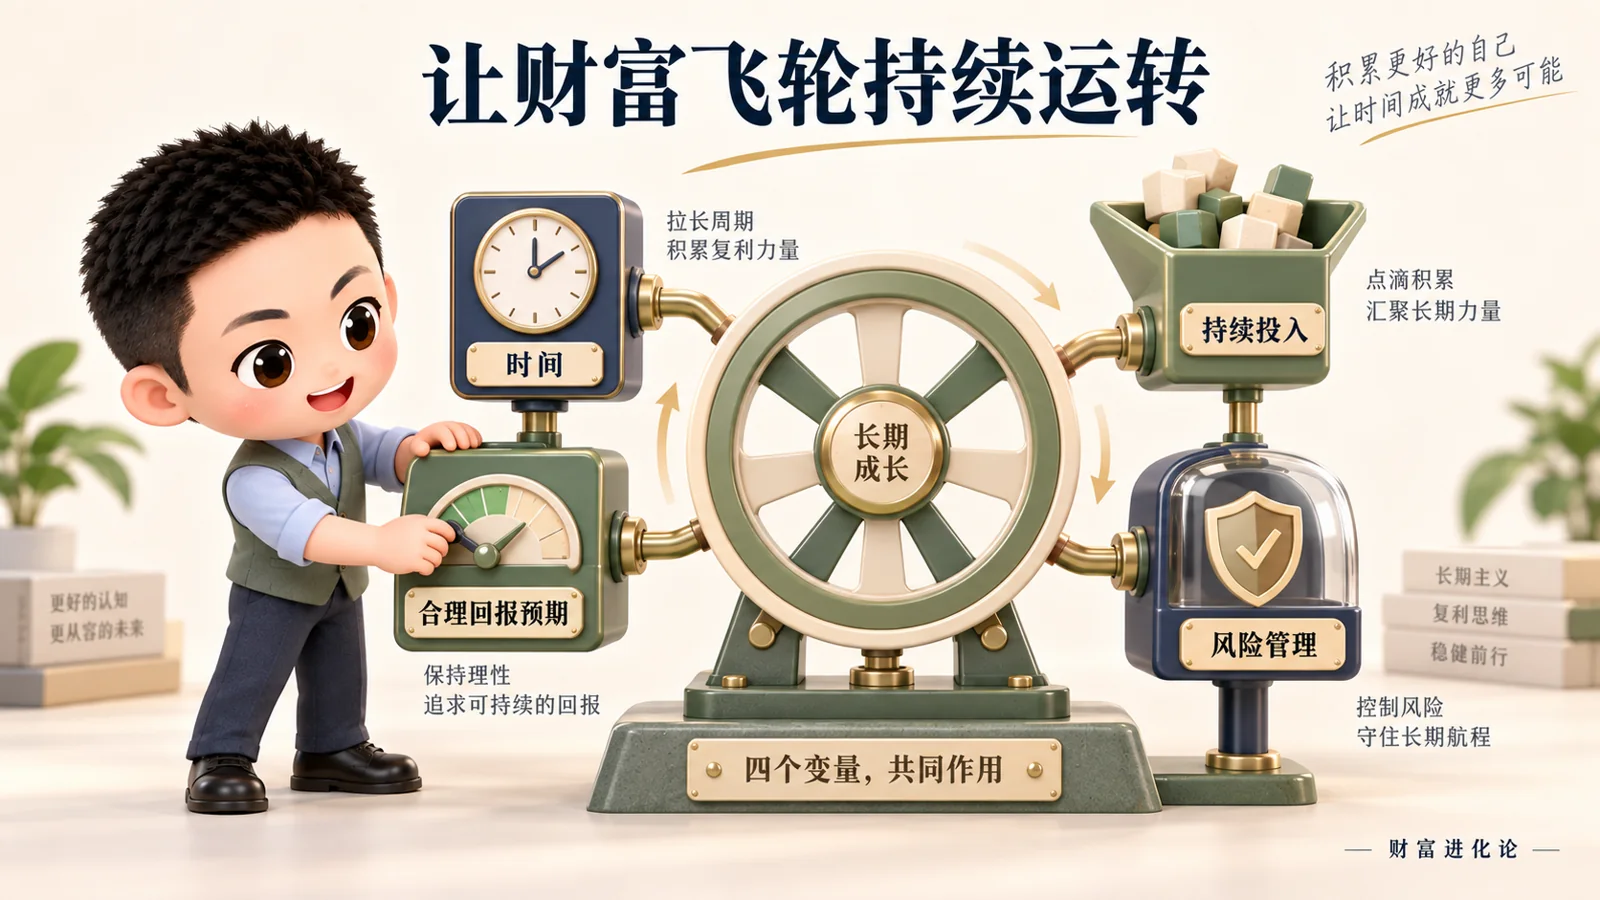
我见过不少人通过投资积累了可观的财富。他们用的方法,往往不复杂,而且可以复制。拆开来看,真正起作用的就是四个变量:
其中本金分两部分:初始本金上一篇讲过,这一篇重点讲另一部分,持续投入。按顺序来看:
- 时间,复利的加速度
- 本金,持续投入给飞轮加力
- 合理回报率,不追求超额
- 不被打断,最容易被忽略的变量
时间:复利的加速度
上一篇算过,一个人如果每年存10万,年化7%,第7年才能攒到第一个100万。前面那段路确实慢。
但过了100万之后,事情开始不一样了。
假设一个人在30岁时积累了100万的投资本金,保持10%的年化复合回报,从30岁投到60岁。
30年后,这100万会变成大约1,745万。
这个数字本身不算意外,但增长的节奏值得看一下。
从100万到200万,大约需要7年。
从200万到300万,只需要4年。
从300万到400万,3年。
到后来,每增加一个100万,时间缩短到一年多。
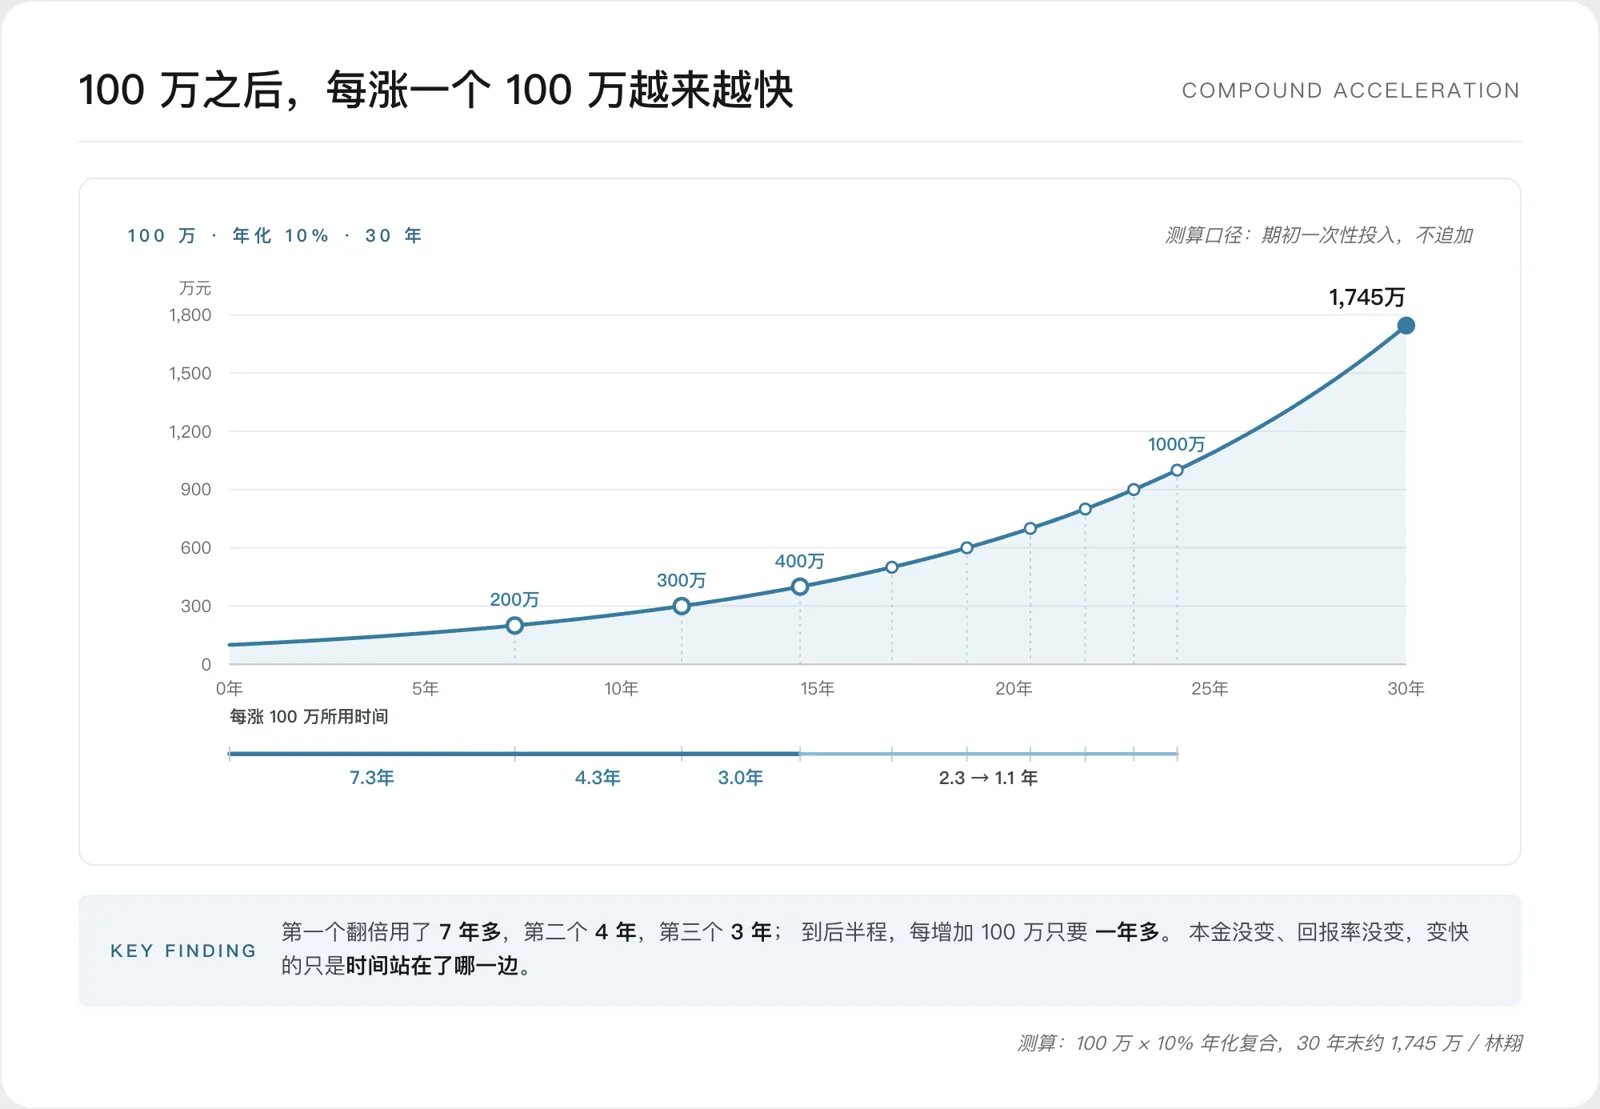
这就是复利增长的特征:前半程感觉很慢,后半程让人惊讶。
上一篇用过一个荷叶的比喻。池塘里种一片荷叶,每天面积翻倍,40天铺满。第39天才覆盖一半,最后两天的增长量等于前38天的总和。
财富积累也是这样。耐心走完前半程,后半程的速度会回报所有的等待。
但这里有一个现实问题:人生并没有那么多时间可以从容等待。
35岁左右,大多数人正处在上有老、下有小的阶段。家庭开支在增长,职业天花板在靠近,留给财富积累的有效窗口其实比想象中短得多。
从30岁开始投,有30年。从40岁开始,只剩20年。同样的100万本金、同样的10%回报,30年是1,745万,20年只有673万。十年之差,结果差了两倍多。
这不只是财富积累的问题。个人成长也是一样,每一年的积累都在为后面的加速蓄力。越早开始,后半程的复利越猛。
复利不奖励聪明,它奖励坚持,也奖励早开始的人。
本金:持续投入给飞轮加力
光靠初始本金和复利,30年可以从100万到1,745万。这个结果已经不错了。
但如果在复利的基础上,每年再多投入10万呢?
同样的100万初始本金,同样的10%回报率,同样的30年。只是每年多存10万进投资组合。
30年后的结果:从1,745万变成3,390万。
仅仅是每年多投入10万,最终多出来将近一倍。
不只是总数变了,每一步的节奏都在加快:
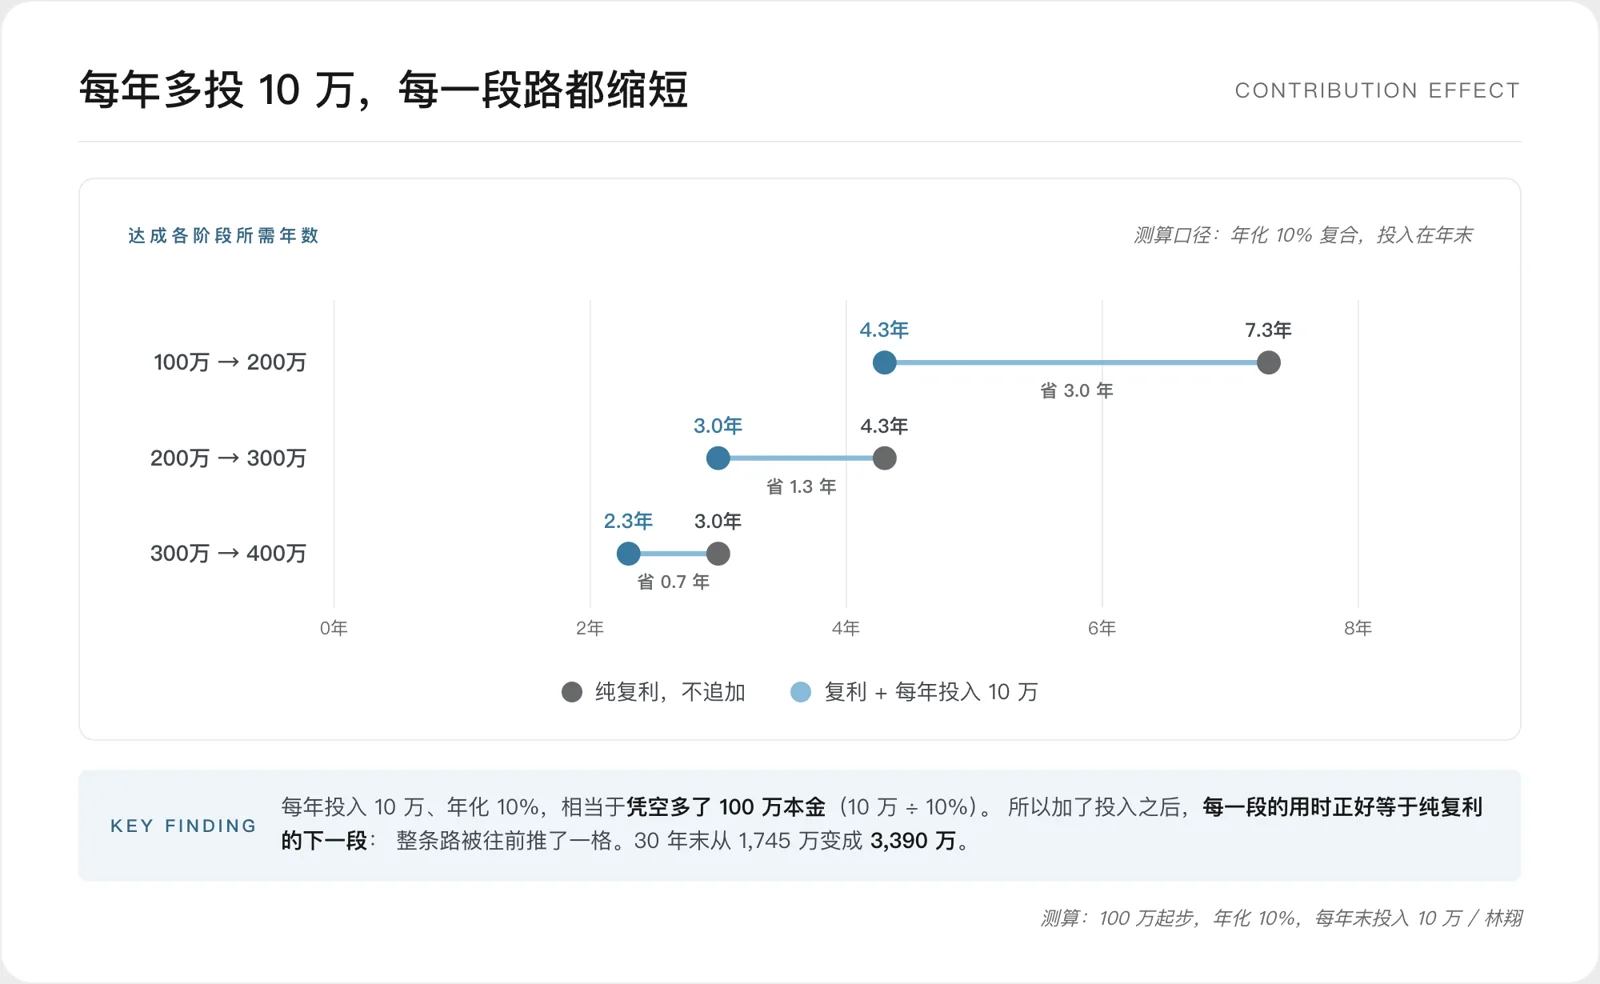
第一个翻倍,从7年缩到4年,快了将近一半。每年投入10万、年化10%,相当于凭空多了100万本金,整条路被往前推了一格。
为什么效果这么明显?因为每年投入的10万不是放在那里不动,它也在参与复利。第一年投入的那10万,有29年的时间去增长。第二年的有28年。每一笔投入都是一颗新种下的种子,都在生长。
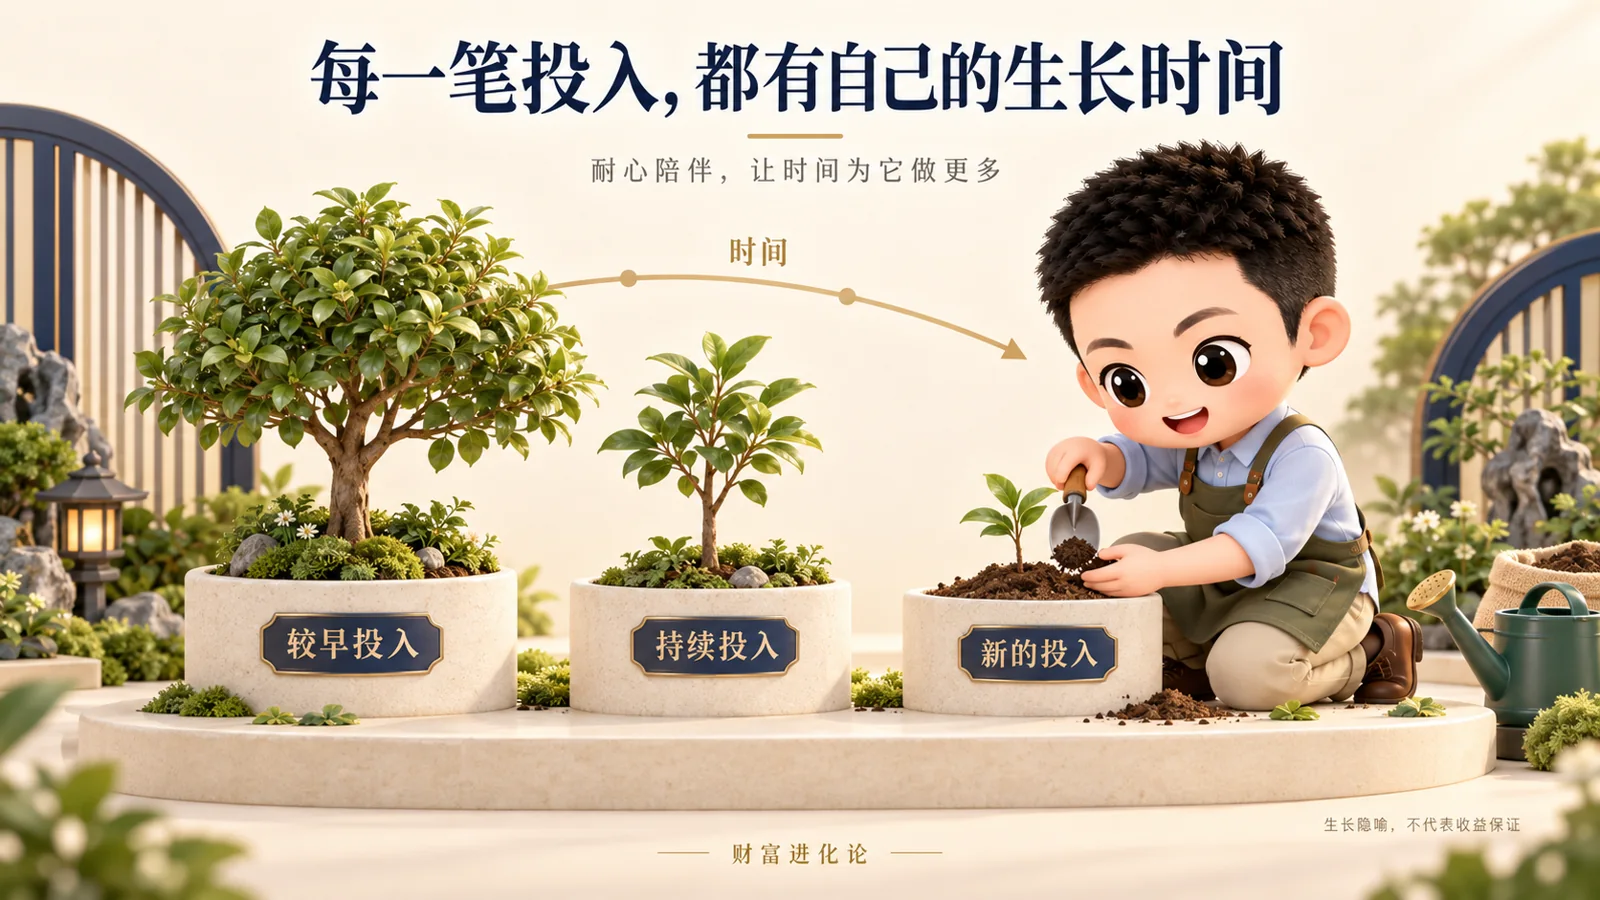
在我们之前讲的三种资本飞轮里,人力资本、金融资本、认知资本互相推动。
这里的"每年多投入10万",就是人力资本在给金融资本持续加弹药。
很多人觉得投资是一件跟工作分开的事。其实不是。主动收入和被动收入就像走路的两条腿,缺了哪条都走不远。
上班赚的钱,是左脚。投资赚的钱,是右脚。
在财富积累的前半程,左脚迈的步子更大。到了后半程,右脚接管了大部分行程。但如果前半程不持续迈左脚,右脚永远不会加速。
起步阶段,投资回报对家庭财务的影响确实还不大。但每一笔持续投入都在参与复利,别因为暂时看不到效果就停下来。
有一个真实的案例。安妮·谢伯尔,美国国税局的一名普通审计员,从5,000美元起步,把每一笔股息都再投入,坚持了51年,最终积累了2,200万美元的投资组合,每年光投资收入就有75万美元。没有高薪,没有内幕消息,只有几十年如一日的持续投入。
如果每年能多存一些呢?比如30万。同样的100万起步、10%回报、30年,结果会达到6,680万。
对于35到40岁、双收入家庭、已经有一定积累的人来说,每年在投资组合里多放30万,并非做不到。
最终拉开差距的,是持续地、有纪律地、一年又一年地做同一件事。
合理回报率:不追求超额
既然每年多投入这么重要,有人会反过来想:那我追求更高的回报率,不是效果更好?
数学上当然对。但实际操作中,这条路的代价远比想象的大。
为什么很多人还是忍不住去追?
因为本金小的时候,合理回报率带来的绝对收益实在不够看。100万的10%是10万,听上去还行。但如果手里只有10万本金,10%一年也就多1万块,还不如多加几天班。
这种"10%不够看"的感觉,会让人不自觉地去追更高的回报。追不到稳定的高回报,就开始赌:追涨杀跌、加杠杆、押注消息面、频繁换手。每一步都离"合理"越来越远。
这不是智商问题,是本金规模和心理预期之间的落差在作怪。本金越小,越容易激发赌性。
而事实上,长期稳定地获得超过10%的年化复利,是非常困难的。
巴菲特的投资生涯年化复合回报率大约在20%,但这不是纯靠选股。他有伯克希尔保险业务带来的低成本浮存金作为杠杆,有几十年积累的信息优势和商业洞察力。如果剔除杠杆因素,据估算他纯投资的长期复合回报率更接近13%到14%。
换句话说,即使是巴菲特,不加杠杆的话,大概也就是这个水平。
对普通人来说,长期获得10%左右的年化回报,不算太难。通过投资宽基指数基金,比如标普500或者沪深300,长期来看,获得接近这个水平的回报是大概率事件。
但如果想从10%追到15%,难度会指数级上升。每多追求一个百分点的回报,需要投入更多的时间研究、承担更大的波动、忍受更深的回撤。
而这些多出来的时间和精力,原本可以用来提升主动收入。
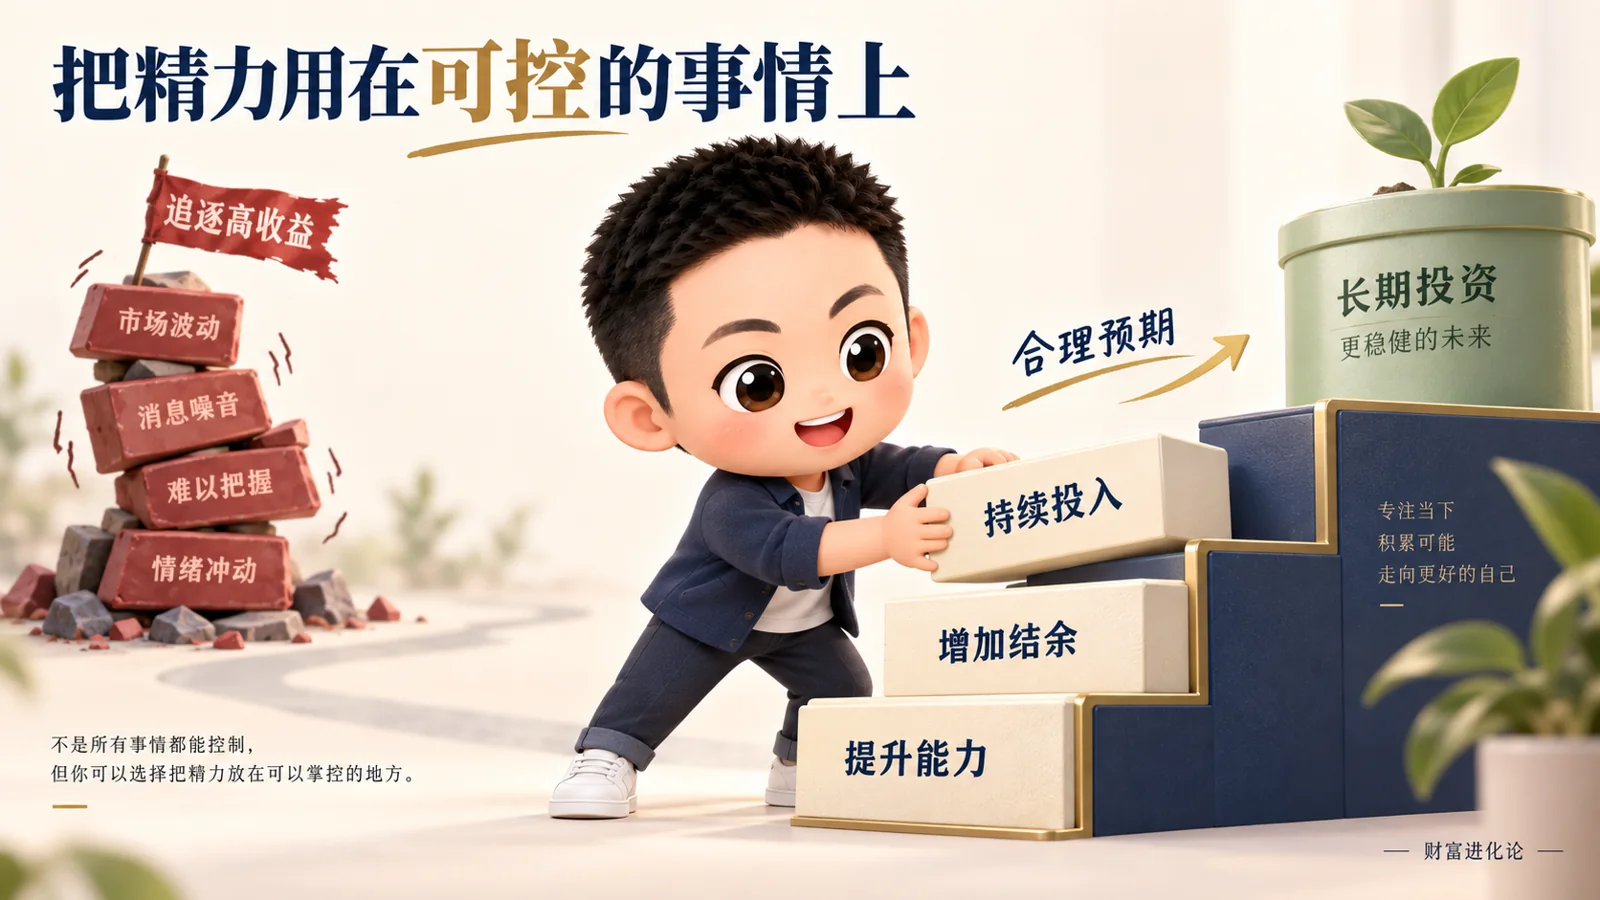
这些年我观察到一个很明显的规律:那些最终走通财富积累这条路的人,多半在本职工作上做得出色,投资方法反而很简单。
他们不追求超额回报,不天天盯盘,不频繁交易。他们用省下来的时间升职加薪、拓展副业、提升主动收入,然后把多赚的钱持续投入到一个简单的投资组合里。
本金小的时候,投资自己的回报率远高于投资市场。这条路最怕的不是回报率不够高,而是把太多精力花在了追求回报率上。
这一切的起点,是清楚地了解自己的能力圈。
知道自己能赚什么钱,不能赚什么钱。知道哪些回报是能力范围之内的,哪些只是运气。巴菲特和芒格反复强调的"能力圈",本质上是一种生存策略。
认清自己不是退让,是最诚实的起步姿势。接受10%的长期回报不丢人,在自己看得懂的领域里稳步积累,远比在不熟悉的领域里赌一把靠谱得多。
至于10%的回报率具体怎么实现,这涉及到资产配置的方法论。后面的文章我们会专门讲怎么构建一个稳健的投资组合,把波动控制在可承受的范围内,让这条路真正走得下去。
不被打断:最容易被忽略的变量
前面讲的三个变量,时间、本金、合理回报率,大多数人都能理解。
但有一个变量经常被忽略,甚至被完全无视。
不被打断。
复利的公式里,时间是指数。30年的10%复利把100万变成1,745万,但如果中间在第15年被迫清仓,结果只有418万。差出来的1,300多万,不是什么运气或者技术问题,就是少了那15年。
什么会打断一个人的财富积累?
一场大病,没有保险覆盖,投资账户不得不变现来付医疗费。
一次失业,没有应急储备,不得不在市场低点割肉来维持生活。
一次过度杠杆,牛市里加了杠杆博收益,市场一个回调,被强制平仓,本金永久损失。
一次恐慌清仓,市场跌了30%,心理防线崩了,在最低点卖掉一切,发誓再也不碰投资。等到市场涨回来的时候,已经不在车上了。
这些事情,每一件都在真实发生。
我在工作中见过太多这样的案例。不是他们不懂复利,不是他们选错了投资标的,也不是他们不够努力。
他们只是在某一个节点被打断了。
复利需要的不是勇气,是安全网。
上一篇我们讲过,第一个100万是一张安全网,给了人试错的底气。但安全网不止一层。
在整个财富积累的过程中,风险管理是跟投资同等重要的事情。
具体来说,至少有三件事需要做到位:
第一,保险。重大疾病险、医疗险、寿险,这些不是花钱买安心,是花小钱锁定确定性。一场大病的医疗开支可以轻松吃掉十年的投资收益。
第二,应急储备。至少保持3到6个月家庭开支的现金或高流动性资产。这笔钱的作用不是赚收益,是确保在任何情况下都不需要动投资组合。
第三,控制杠杆。永远不要在投资组合里使用超出自己承受能力的杠杆。杠杆放大收益的同时也放大风险,而复利最害怕的就是永久性的本金损失。
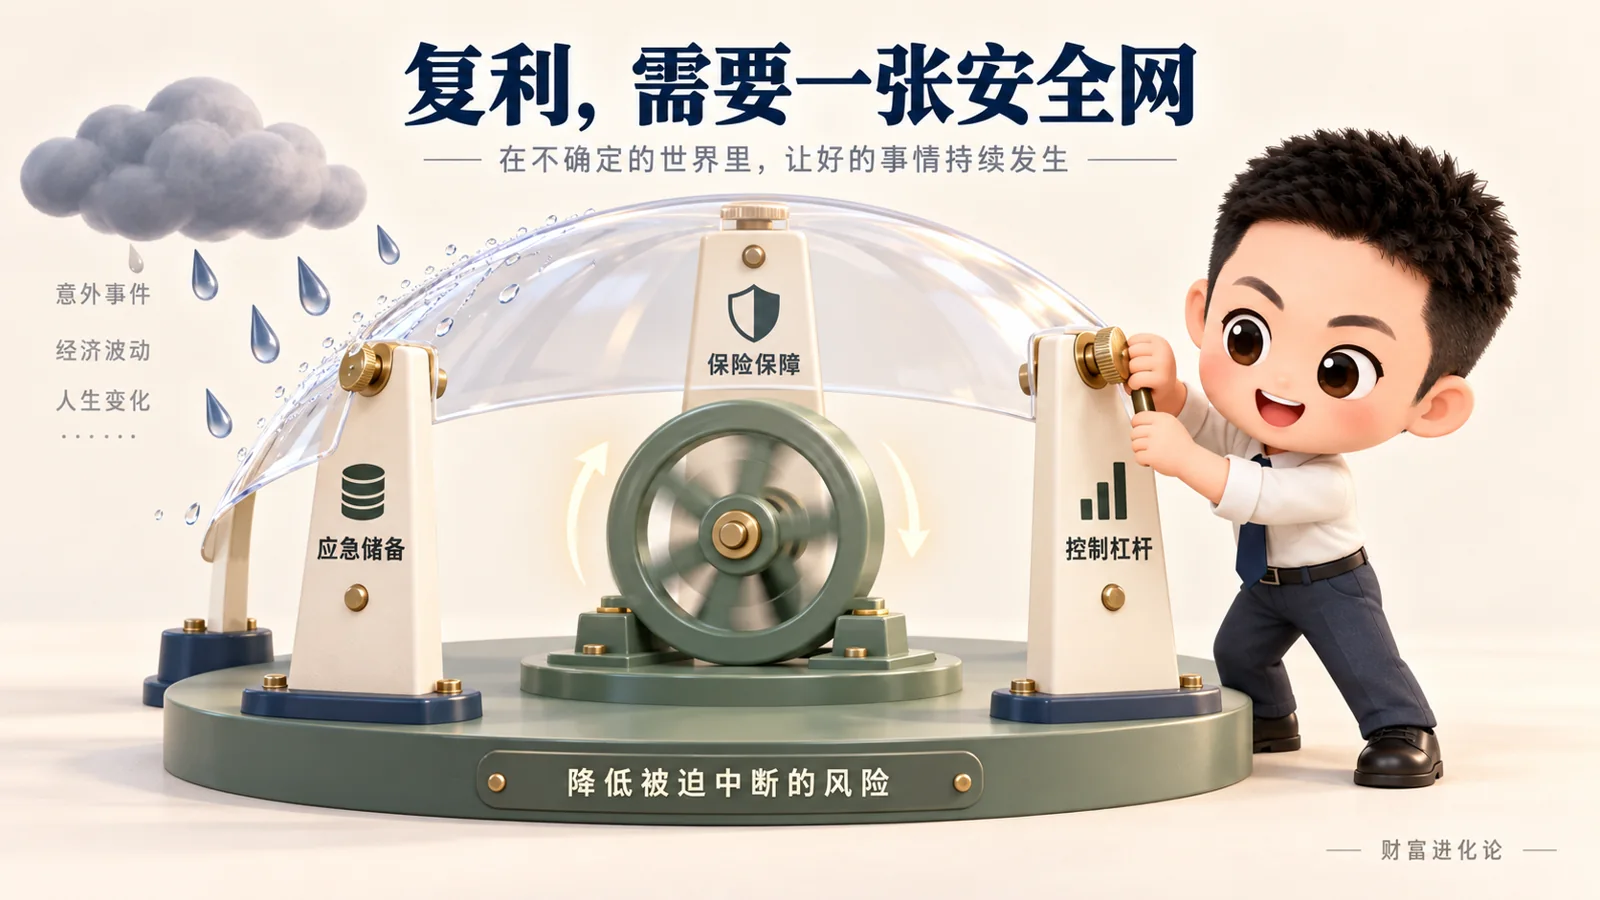
关于家庭风险管理,后面我们会有专门的系列来讲。
这里想说的是:很多人把全部注意力放在"怎么赚更多"上,却很少花时间想"怎么不被打断"。但从结果来看,不被打断可能比多赚几个点的回报率更重要。
写在最后
回到今天的主题。
普通人的财富路径,并不复杂。不需要成为投资大师,不需要整天盯着市场波动。
四个变量:时间、本金、合理的回报预期、不被打断。
本金决定飞轮有多大,合理的回报预期让它转得稳。
时间管起点,越早开始越好;不被打断管中间,靠的是风险管理。两件都做到,才能让时间充分发挥复利作用。
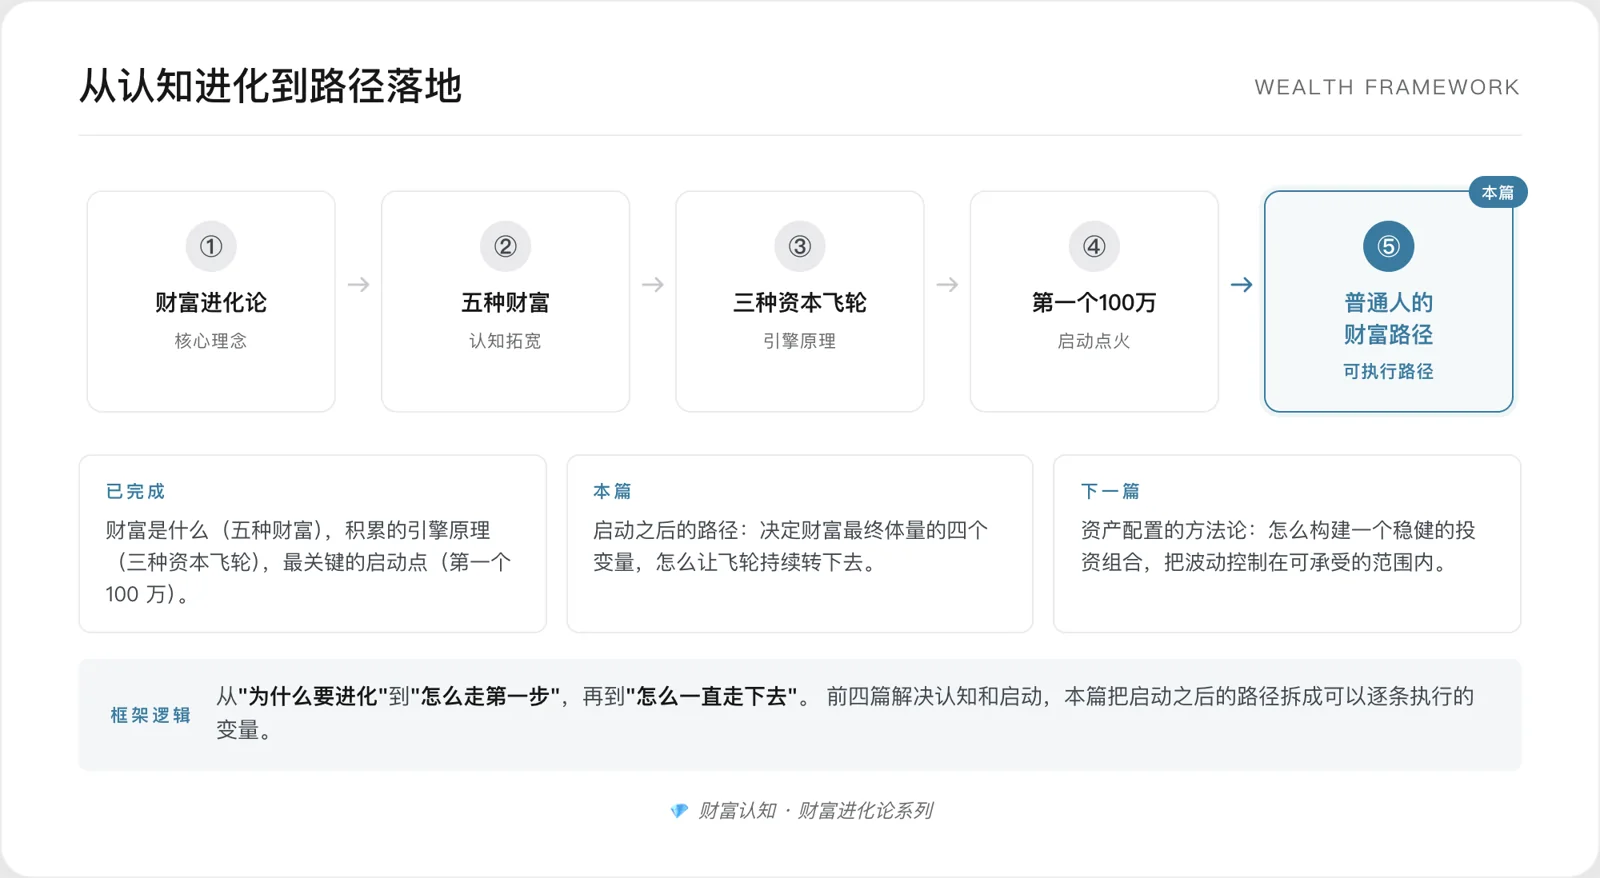
在前面的文章里,我们聊过财富到底是什么(不只是钱,是五种财富),聊过财富积累的引擎原理(三种资本的飞轮效应),聊过那个最关键的启动点(第一个100万)。
今天这篇,讲的是启动之后的路径:怎么让飞轮持续转下去。
这条路不需要天赋。它需要的是时间、纪律,和一张不被打断的安全网。