该学的和学不来的,是两回事
这几天,投资圈被一张截图刷屏了。
一个字节跳动的员工,在内部群里官宣离职,留下两句话。第一句:"打工只能维持你现有的生活,只有投资才能让你过上更好的生活。" 第二句更扎心:"靠投资实现财务自由的概率,远远大于你在字节混到 4-1 的职级。"
据说他二十多岁,靠炒美股赚了 3000 万,然后潇洒走人。
截图一出,评论区立刻分成两派。一派热血沸腾:你看,还是得靠投资,多观察生活、多动动脑子,普通人也能翻身。另一派冷笑:典型的幸存者偏差,一个赌徒赌赢了一把,迟早连本带利还回去,劝你别学。
两派吵得不可开交。但我想先按下暂停键,问你一个更基本、也更少有人问的问题 :
你确定,你看到的这个故事,是真的吗?
这不是抬杠。一个财富故事传到你眼前的时候,它早就不是"事实"本身了,而是被无数次转发、加工、脑补之后的一个"版本"。现在的自媒体,最擅长的就是把一个普通的故事,包装成一个让你热血、或者让你焦虑的神话。你要是对着一个被包装过的版本去总结经验,学到的很可能是一个根本不存在的方法。
所以这篇文章,我想带你做两件事。第一,把这个爆款故事拆开,看看哪些是真的、哪些是编的。第二,也是更重要的,就算是真的,再往下拆一层,这件事里,哪些东西你学得来,哪些你压根学不来。
先别急着学,先分清你看到的是什么
我们做投资的,有个基本功叫"尽调",把一笔投资背后的信息一条条核实清楚,再决定要不要下手。今天,我们就拿这个刷屏的故事,练一次最简单的尽调。
我花了点时间去查证。查完之后,我把这个故事里的信息分成了三类。
第一类:已经证实的。
那张离职截图确实在传,这是真的。字节内部确实有员工自发组织的美股投资群,这也是真的。
更重要的是,这背后大概率有一个真实的人。他在 X 上叫 Leto Bao,公开写过一篇很长的复盘:去年八月,他本来只想买两块硬盘搭个数据平台,结果发现同一款硬盘一周内涨了好几次、只涨不跌。他顺着这个反常信号一路追下去,是 AI 数据中心在抢企业级硬盘,挤压了零售端供给。于是他在 150 多美元买入了希捷(美股代码 STX)500 股,后来这只票涨到了 900 多美元。
这篇复盘有理有据,连他自己都在结尾写了一句:"这是成功的一次。我也有过盯住某个涨价信号、最后证明只是短期波动的情况,那些没有发到群里。" 一个愿意主动交代自己失败案例的人,可信度是加分的。
说到这里,你可能觉得:那不挺励志的吗?别急,我们看第二类。
第二类:没有被证实的传闻。
先说那个最刺激的情节。很多版本里说,他是靠"末日期权"一周把 2 万美金变成 200 万,还有的说他在谷歌财报前一晚重仓押注、一把翻几倍。
这里插一句,什么是末日期权? 它的正式名字叫 0DTE(Zero Days To Expiration),意思是当天买、当天就到期的期权。几十块、几百块就能买一张,杠杆极高,收盘之前要么大赚、要么归零,没有中间状态。
问题是,这个"末日期权豪赌"的情节,我查遍了能找到的核查报道,没有一条能证明它是当事人亲口说的,更没有证据表明它就是前面那个写硬盘复盘的 Leto。 专门做传闻核查的报告,甚至根本没把这段当成事实来讨论。至于那 3000 万到底是人民币还是美金,各个版本也对不上,从头到尾没人拿出过一张账户截图。
但我要说的是,我们真的不必在"他到底赚了多少"这个数字上较劲。 对大多数人来说,纠结他赚的是几百万还是几个亿,没有意义。真正有意义的问题只有一个:这件事里,哪些东西我学得来,哪些学不来?
第三类:叙事包装。
于是有意思的事情发生了。同一张截图,被两拨人拿去,讲成了两个完全相反的故事。
一拨人抓住"硬盘"那条线,包装成"生活观察致富学",你看,留心身边的小事就能赚大钱,快学。另一拨人抓住"末日期权"那条线,包装成"赌徒警世钟",你看,这就是运气好的赌徒,迟早归零,快别学。
两个故事,用的是同一张来路不明的截图,却把一件"没被证实是同一个人、没被证实是同一种玩法"的事,各自讲得斩钉截铁。
你发现了吗?普通人在投资上亏钱,很多时候不是因为学错了方法,而是对着一个被包装过的故事,学了一个根本不存在的方法。
这是第一道减法:在你决定要不要学他之前,先把故事里"证实的"和"没证实的"分开。 光是这一步,你就已经比转发的人清醒了。
就算故事是真的,也要再拆一层
好,我们退一步。假设这个故事大体是真的,他确实靠硬盘那条线赚了大钱,也确实做过末日期权那种高风险的玩法。
那是不是就该照着学?还不够。你还得再拆一层。
任何一个"成功",都由三样东西混合而成:可复制的能力、学不来的结构、纯粹的运气。 你要学的,只能是第一样。可惜大多数人,是冲着第三样去的,还误以为那是第一样。
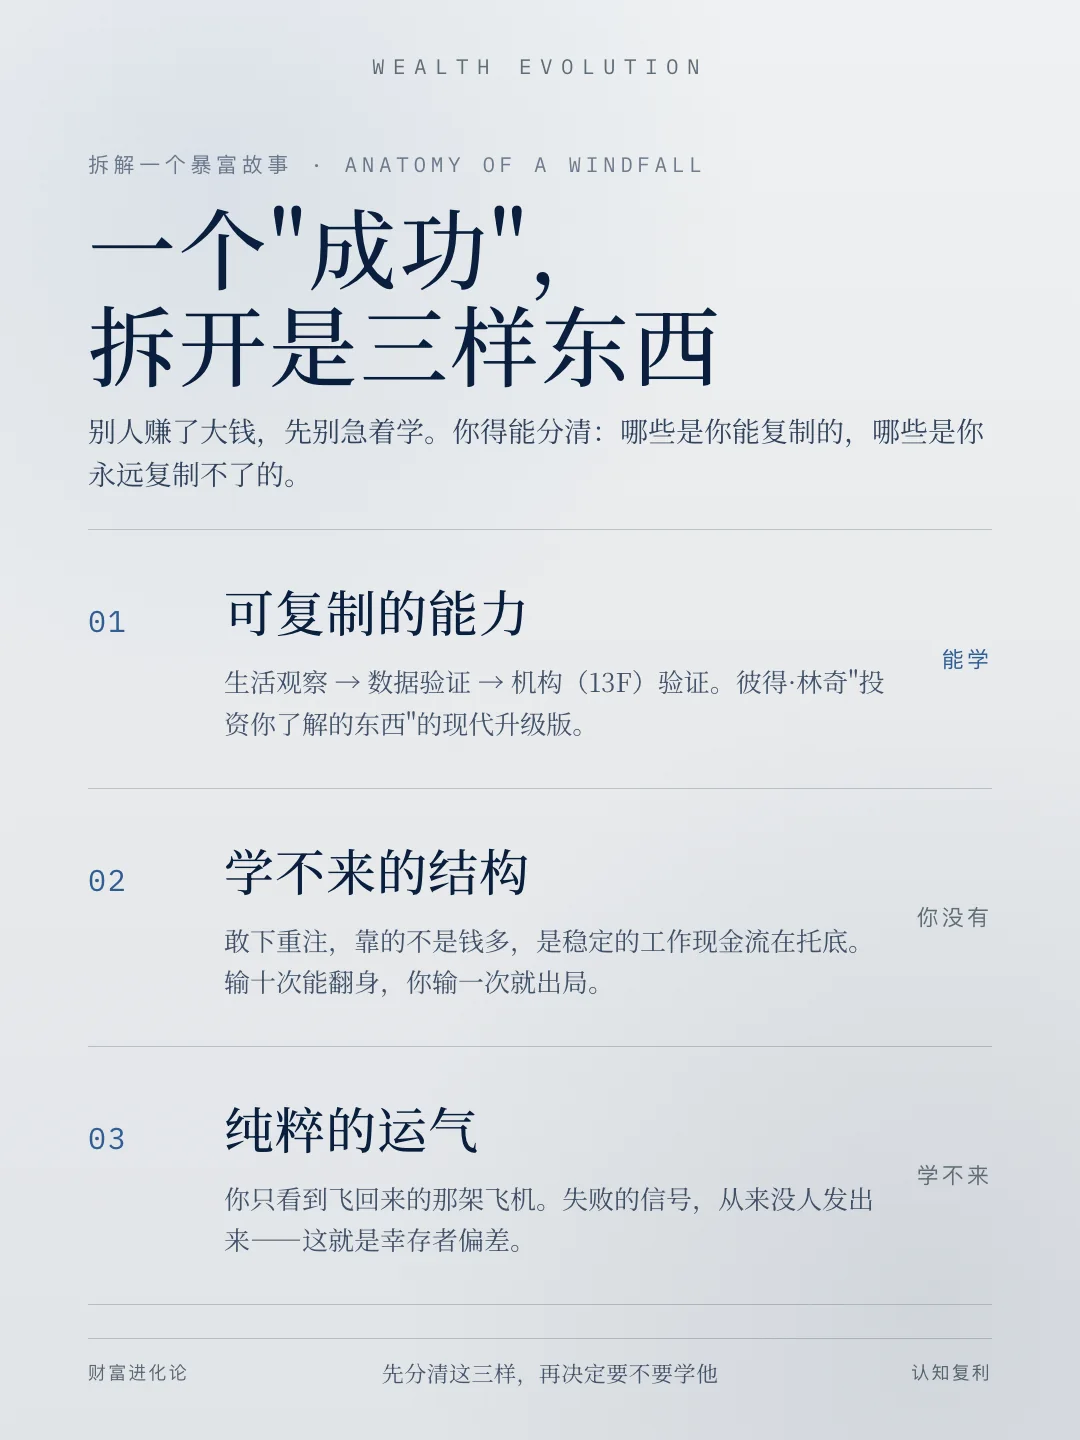
我们一样一样看。
第一层:可复制的能力
Leto 的硬盘故事,最有价值的其实不是结果,而是他走的那条路。
他没有停在"硬盘好像变贵了"这个模糊印象上。他做了三步。
第一步,把感觉变成曲线。 用比价工具把硬盘过去几个月的价格拉出来,横向对比好几个型号,确认这不是单一商家促销,而是整条产品线在持续、单向地涨。
第二步,追问背后的原因。 为什么涨?顺藤摸瓜找到 AI 存储需求,再定位到直接受益的上市公司。
第三步,用机构数据交叉验证。 他去查 13F(管理规模超 1 亿美元的机构,每季度必须公开披露的美股持仓),看到持有希捷的机构在逐季增加。这说明背后不是一两只基金的孤注,而是一批专业资金在持续进场。
这套路子,是不是有点耳熟?
几十年前,有位传奇基金经理彼得·林奇,提出过一句话:"投资你了解的东西"(Invest in what you know)。 他的意思是,普通人在自己的生活里、工作里,常常能比华尔街更早发现一家好公司,你全家都爱去、每次都要排队的那家店,孩子们最近都在抢的一个牌子,你自己每天离不开、越用越顺手的一个 App。
这,正是我一直在说的:真正的投资机会,往往先出现在你的生活里,而不是新闻里。 你日常接触的东西出现反常,涨价、缺货、排队,你拿到一手信号的时间,有时候比专业机构还早。
但你注意到没有,Leto 比林奇的原版又多做了两步。林奇更多靠定性的直觉,Leto 给它加上了数据验证和机构验证两道关。他把一个"好像变贵了"的感觉,硬是焊成了一条可以被证伪的逻辑链。
这一层,是你真正能学的。 留意反常,多问一层为什么,找到背后的上市公司,再看专业资金认不认同。这套方法不保证每次都对,但至少能让你的买入建立在逻辑之上,而不是凭感觉。
第二层:学不来的结构
但只学到这一层,你还是会栽跟头。因为故事里还有一样东西,是你怎么努力都复制不了的。
我们说回那个"末日期权"的玩法。假设他真的用几十万美金去赌一把当天到期的期权,赌对了翻几倍。你可能会算:赔率这么高,值得赌啊。
赔率高,不等于概率高。 这句话你一定要记住。华尔街对末日期权有个很形象的比喻,这就像在压路机前面捡钢镚。 你弯腰捡了一次,两次,三次,都捡到了,但只要有一次没躲开,手就没了。
那他为什么敢在压路机前捡钢镚?
答案不是"因为他钱多",而是,因为他有一份工作现金流在托底。 这是整件事里最容易被忽略、却最关键的一点。
你想想:一个字节的高级别员工,年薪加期权是很高的量级。他就算某一次全亏光,只要乖乖回去上班,下个月工资照发、年终奖照拿,攒两三年又能东山再起。他可以输十次,只要赢一次就全回来了。 全输了,生活也照常。
可你呢?如果你是一个普通收入的人,用几年积蓄、十几万块去赌末日期权,你输一次,就出局了。
同样的赌法,同样的概率,你和他面对的后果,完全不是一回事。 他的"赌本",可能是很多普通人的"命本"。
这背后其实是一条更普适的规律:稳定的场外现金流,是你能不能拿住投资、最终拿到回报的关键前提。 有一份持续进账的工作收入,你才敢在市场下跌时不慌着割肉,才敢在机会来临时果断下手,才不会被一次波动打回原形。
所以对绝大多数人来说,正确的顺序不是"辞掉工作、全职投资",而是反过来,先在你的专业和工作里,把收入做扎实,再拿工作攒下的余粮,去投资市场里搏回报。 工作赚的是确定性的钱,投资赚的是概率的钱。用确定性去托住概率,你才拿得住,也熬得起。 那个字节员工恰恰是把顺序做对了,先有高薪托底,才有资格去承受高风险。而他辞职那一刻,等于亲手把这个顺序颠倒了过来。
所以真相是:他不是因为有本事才敢赌,是因为有托底才敢赌。 没有那个结构的人硬学他的"勇气",那不叫勇敢,叫拿命换。这一层,学不来。而认清"学不来",本身就是一种能力。
第三层:纯粹的运气
最后一层,最扎心,也最容易被欢呼声盖住,运气。
二战的时候,盟军想给返航的战斗机加装甲。他们统计了飞回来的飞机中弹位置,发现机翼中弹最多、机身中弹最少,于是准备加固机翼。
统计学家亚伯拉罕·沃尔德说:不对,应该加固机身。因为机身中弹的飞机,根本就没能飞回来。 你统计的样本,全是活下来的那些。
这就是幸存者偏差。你永远只能听到活下来的人说话,而活下来的人会告诉你"我赌对了",他不会,也没法,替那些赌错了、再也没机会开口的人说话。
那个刷屏的字节员工,就是那架飞回来的飞机。他现在赚到了、辞职了、发了两句金句。但和他同样玩法、同样自信、最后归零的人有多少,没有人会发截图告诉你。 就连 Leto 自己都承认,他失败的那些信号,"没有发到群里"。
你看到的,永远是幸存者的欢呼;你听不到的,是沉默者的叹息。而你我,大概率不会是那个幸存者。
为什么你总觉得自己能跑赢?
讲到这里,我想岔开去问一个更有意思的问题,也是我一直觉得特别反常的一件事。
你有没有发现:几乎没有人会觉得自己单挑能赢乔丹,也没有人真以为自己上场能跑赢博尔特。可一说到投资,好像人人都默认,自己是能跑赢市场平均的那一个。
为什么?凭什么在篮球、在短跑上,我们对自己的能力有清醒的认识,一到投资,就集体上头了?
先说一个心理学上的经典发现。有位学者叫斯文森(Svenson),1981 年做过一个调查,问一群人:你觉得自己的开车技术在所有司机里排在什么位置?结果,93% 的美国受访者认为,自己的车技排在前 50%。 你数学再差也知道,这不可能,一个群体里,最多只有一半的人能在平均线之上。这个现象有个名字,叫"过度自信",或者叫"人人都觉得自己在平均之上"。
那问题来了:这种过度自信,为什么在投资里格外严重?
我觉得根子在反馈上。
打篮球是一种"即时反馈"。你上场打一次,几斤几两,当场结算,清清楚楚。你投篮投不进、被人过掉,那种挫败感是骗不了自己的。篮球,一个下午就能让你认清现实。
可投资是一种"噪音反馈"。市场里,运气和能力是搅在一起的,而且反馈又慢又乱。一个纯靠运气赚了钱的新手,和一个真靠本事赚钱的高手,在短期的账户数字上,你根本分不清谁是谁。更要命的是,人还有个本能:赚了钱,归功于自己英明神武;亏了钱,怪市场、怪运气、怪黑天鹅。 于是那份过度自信,永远得不到纠正。炒股,可能骗你好几年。
这不是我瞎猜,是有硬数据的。加州两位学者巴伯和奥丁,追踪了六万多个散户的真实交易账户。他们发现:交易最频繁的那批人,年化回报明显低于同期市场。 换句话说,越是自信、越爱频繁操作的人,回报反而越差,因为过度自信让他们买进卖出太勤,手续费和一次次的错误决策,一点点吃掉了本该属于他们的收益。
所以你看,那个字节员工的故事,最危险的地方恰恰不在于它可能是假的,而在于它可能是真的,一个真实的幸存者,会精准地喂大你心里那个"我上我也行"的错觉。
那你到底该怎么做
拆到这里,我们手里就有了工具。回到最开始的问题:这个人,到底该不该学?
我给你一把最简单的尺子,一句话就能判断你是"投资者"还是"赌徒":
别问自己"会不会亏",问自己:假如最坏的情况真的发生了,这笔钱全部亏光,你往后的日子,会不会因此受影响?
注意,重点在"最坏的情况"。因为赌徒有个共同点:他心里从来不觉得那个最坏的情况会落到自己头上。所以这把尺子最狠的地方,是它不管你觉得自己赢面多大,只逼你直面万一。
如果最坏情况发生了,你的生活不受影响,那是闲钱搏机会,输了也伤不到根本,这叫投资。如果会受影响、甚至过不下去,那你就是在拿命赌,赢了是侥幸,输了是灭顶。
我还想提醒你一件比末日期权本身更重要的事。这个世界上所有"来钱极快"的方式,末日期权、币圈的高杠杆合约、一夜暴涨的 meme 币,它们最毒的地方,其实都不是亏光你的钱,而是:毁掉你对"正常回报"的感知。
你想想,一个人辛辛苦苦打工,一年赚十万都算不错了;就算好好做投资,一年稳稳跑赢通胀、拿个百分之十几,已经很了不起。可当他见识过一把赚几十倍、几千万的刺激之后,他还看得上这些"慢钱"吗?他会形成一个牢固的认知:慢慢变富是给傻子的,投资就该一夜暴富,打工更是将就。
于是那个赚了钱就辞职的人,最危险的时刻,恰恰不是亏钱的时候,而是他辞职那一刻,那个替他托底的工作现金流,断了。 只剩下投资,而他习惯的投资方式又是高杠杆的赌。接下来会发生什么,其实不难猜。
这也是为什么,我从不认为"赚了一笔就辞职"是什么潇洒。真正的财富自由,不是"我不用上班了",而是"我上不上班,都过得很好"。
所以真正的复利,从来不在那块硬盘、那手期权上,而在认知、结构和心态的复利上。 观察力,只是那条长长链条的第一环。能把观察走完全程、又扛得住波动、还有底气拿得住的人,凤毛麟角。稀缺的从来不是"看见"。真正难的是看见之后,能不能走完,敢不敢下注,扛不扛得住波动。
说到最后,其实就是两道减法,你记住就够了。
第一道减法: 下次再看到任何暴富神话,先问,这个故事里,哪些是被证实的,哪些只是传闻和包装?
第二道减法: 就算是真的,再问,这里面,哪些是我能复制的能力,哪些是我没有的结构,哪些纯粹是运气?
做完这两道减法你会发现,绝大多数让你心动、让你焦虑的"别人家的暴富",剩下能真正搬到你自己身上的,其实没几样。
而这份清醒,比那 3000 万,不管它是人民币还是美金,都更值钱。